
2026년 9월 3일 발표된 엔비디아의 허깅페이스 129억 달러 인수 계약을 SEC 8-K 원문 기준으로 정리했습니다. 클로징은 2027년 상반기 예정이며, 개발자가 지금 해야 할 모델 사본 확보와 리비전 고정 절차를 단계별로 안내합니다.
HuggingFace인수 시작 전 확인할 것
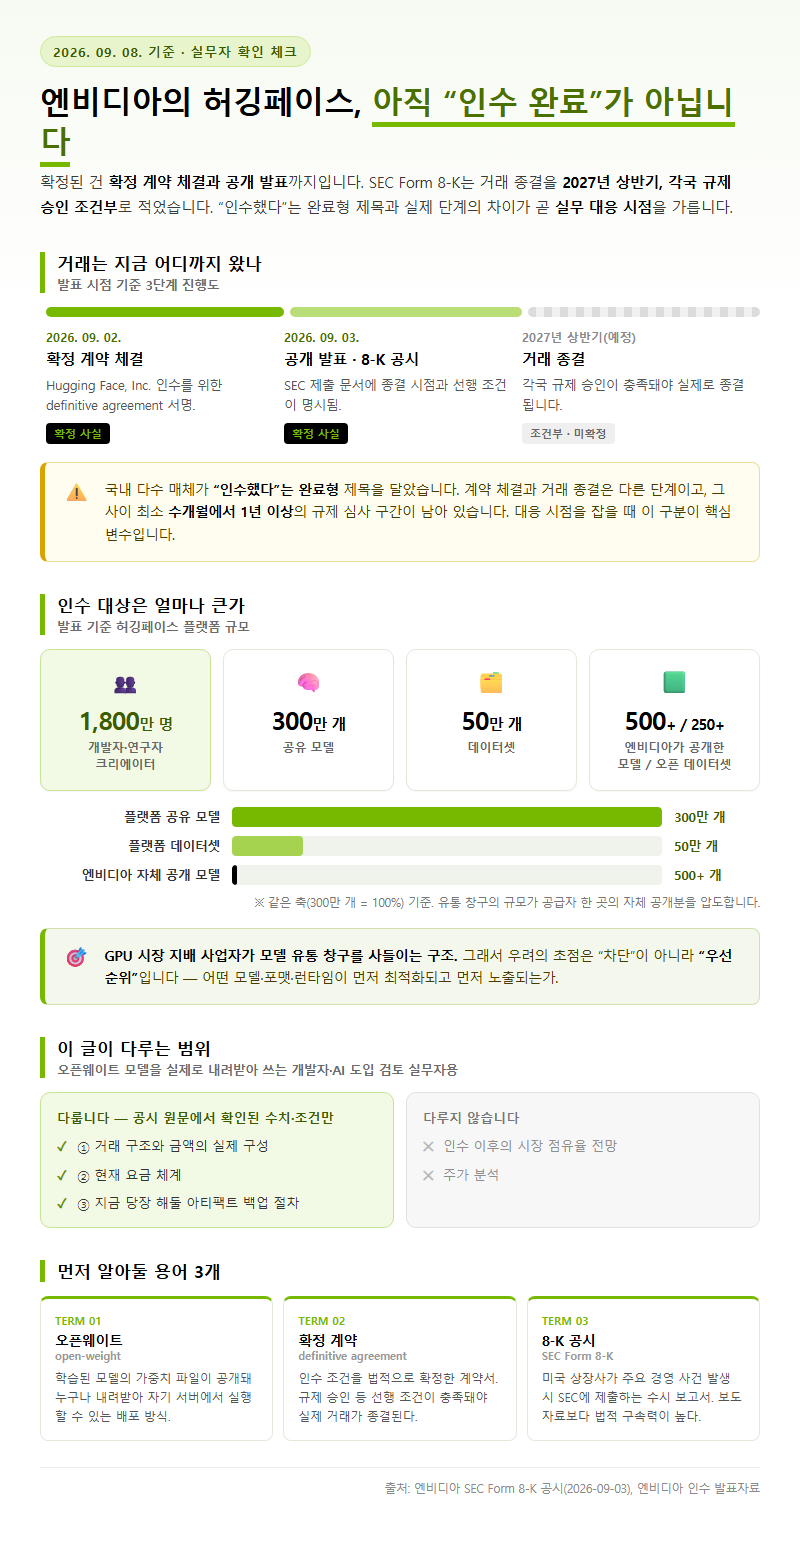
아직 인수가 끝난 게 아닙니다. 2026년 9월 8일 기준으로 확정된 사실은 엔비디아가 2026년 9월 2일 Hugging Face, Inc. 인수를 위한 확정 계약(definitive agreement)을 체결했고, 9월 3일 공개 발표했다는 것까지입니다. SEC에 제출된 Form 8-K는 거래 종결 시점을 2027년 상반기로, 그것도 각국 규제 승인 조건부로 적었습니다. 국내 다수 매체가 “인수했다”는 완료형 제목을 달았지만, 이 단계 차이가 실무 대응 시점을 가르는 핵심 변수이니 구분해서 읽어야 합니다.
이 글은 오픈웨이트 모델을 실제로 내려받아 쓰는 개발자와 AI 도입을 검토하는 실무자를 위해, 공시 원문에서 확인된 수치와 조건만 골라 정리했습니다. 다루는 범위는 ① 거래 구조와 금액의 실제 구성, ② 현재 요금 체계, ③ 지금 당장 해둘 아티팩트 백업 절차 세 가지입니다. 인수 이후의 시장 점유율 전망이나 주가 분석은 다루지 않습니다.
먼저 알아둘 전제는 이렇습니다. 허깅페이스는 발표 기준 개발자·연구자·크리에이터 1,800만 명, 공유 모델 300만 개, 데이터셋 50만 개를 보유한 사실상의 오픈웨이트 유통 허브입니다. 엔비디아 스스로도 이 플랫폼에 모델 500개 이상, 오픈 데이터셋 250개 이상을 공개해 왔습니다. GPU 시장 지배 사업자가 모델 유통 창구를 사들이는 구조이고, 우려의 초점은 “차단”이 아니라 “우선순위”입니다.
용어 풀이
1. 오픈웨이트(open-weight) — 학습된 모델의 가중치 파일이 공개돼 누구나 내려받아 자기 서버에서 실행할 수 있는 배포 방식.
2. 확정 계약(definitive agreement) — 인수 조건을 법적으로 확정한 계약서로, 규제 승인 등 선행 조건이 충족돼야 실제 거래가 종결된다.
3. 8-K 공시 — 미국 상장사가 주요 경영 사건 발생 시 SEC에 제출하는 수시 보고서로, 보도자료보다 법적 구속력이 높다.
준비물·필요 서류
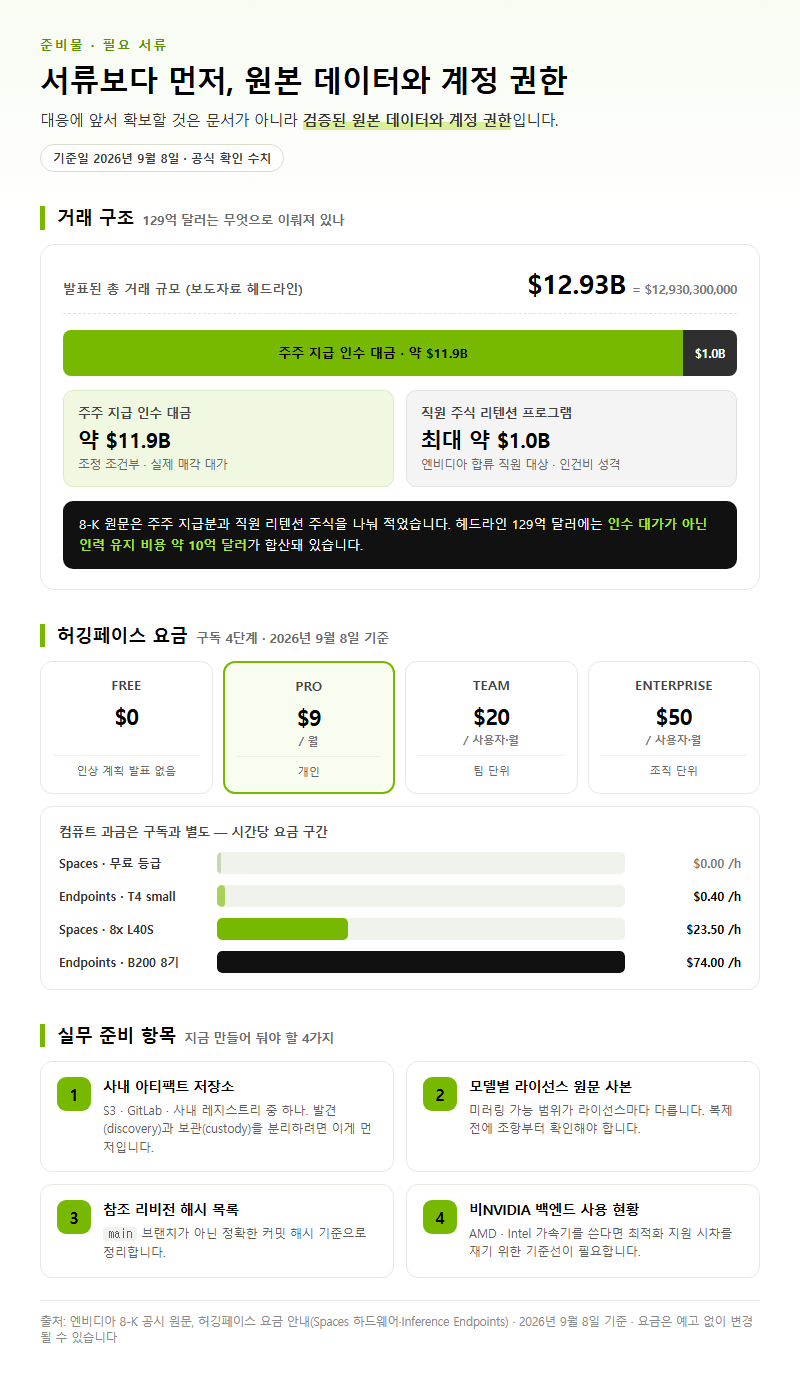
대응에 앞서 확보할 것은 문서가 아니라 검증된 원본 데이터와 계정 권한입니다. 아래 표는 2026년 9월 8일 기준 공식 확인된 수치입니다.
거래 구조 — 129억 달러의 실제 구성
| 항목 | 금액 | 성격 |
|---|---|---|
| 발표된 총 거래 규모 | $12,930,300,000 | 보도자료 기준 헤드라인 숫자 |
| 주주 지급 인수 대금 | 약 $11.9B | 조정 조건부, 실제 매각 대가 |
| 직원 주식 리텐션 프로그램 | 최대 약 $1.0B | 엔비디아 합류 직원 대상, 인건비 성격 |
8-K 원문은 주주 지급분과 직원 리텐션 주식을 나눠 적었습니다. 헤드라인 129억 달러에는 인수 대가가 아닌 인력 유지 비용 약 10억 달러가 합산돼 있다는 점이 기사 제목에서는 대부분 빠졌습니다.
허깅페이스 요금 체계 (2026년 9월 8일 기준)
| 플랜 | 요금 | 비고 |
|---|---|---|
| Free | $0 | 인상 계획 발표 없음 |
| PRO | $9/월 | 개인 |
| Team | $20/사용자·월 | 팀 단위 |
| Enterprise | $50/사용자·월 | 조직 단위 |
컴퓨트 과금은 구독과 별도입니다. Spaces 하드웨어는 ZeroGPU·CPU Basic 무료 등급부터 8x NVIDIA L40S 시간당 $23.50까지, Inference Endpoints는 T4 small 시간당 $0.40부터 B200 8기 시간당 $74.00까지 구간이 형성돼 있습니다. 요금은 예고 없이 바뀔 수 있으니 반드시 기준일과 함께 기록해 둡니다.
실무 준비 항목
- 사내 아티팩트 저장소 — S3·GitLab·사내 레지스트리 중 하나. 발견(discovery)과 보관(custody)을 분리하려면 이게 먼저입니다.
- 모델별 라이선스 원문 사본 — 미러링 가능 범위가 라이선스마다 다릅니다. 복제 전에 조항부터 확인해야 합니다.
- 현재 참조 중인 리비전 해시 목록 — 브랜치가 아닌 정확한 커밋 해시 기준으로 정리합니다.
- 비NVIDIA 백엔드 사용 현황 — AMD·Intel 가속기를 쓴다면 최적화 지원 시차를 재려면 기준선이 있어야 합니다.
단계별 진행 순서
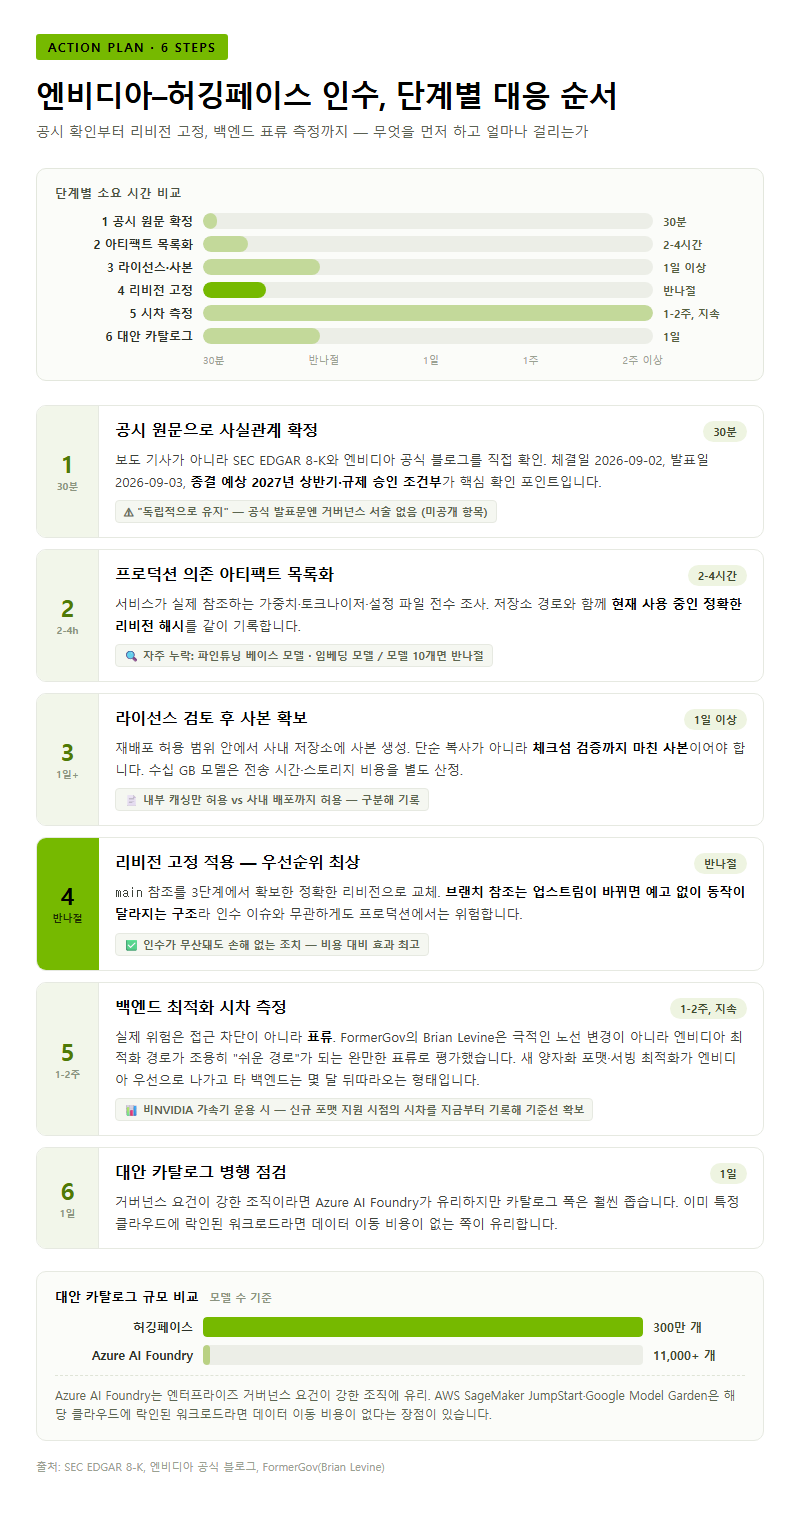
1단계 — 공시 원문으로 사실관계 확정 (소요 30분)
보도 기사가 아니라 SEC EDGAR의 8-K와 엔비디아 공식 블로그를 직접 확인합니다. 확인 포인트는 계약 체결일(2026년 9월 2일), 발표일(2026년 9월 3일), 예상 종결 시점(2027년 상반기)과 규제 승인 조건부라는 문구입니다. 주의할 것은 국내 요약 기사에 나오는 “독립적으로 유지된다”는 표현입니다. 엔비디아 공식 발표문에는 브랜드 유지 취지의 언급만 있고 독립 자회사 여부나 거버넌스 구조는 아무 서술이 없습니다(확인 필요 — 미공개 항목).
2단계 — 프로덕션 의존 아티팩트 목록화 (소요 2-4시간)
서비스가 실제로 참조하는 가중치 파일, 토크나이저, 설정 파일을 전수 조사합니다. 여기서 흔히 빠지는 게 파인튜닝 베이스 모델과 임베딩 모델입니다. 목록에는 저장소 경로와 함께 현재 사용 중인 정확한 리비전 해시를 같이 적습니다. 소요 시간은 모델 수에 비례하는데, 모델 10개 내외면 반나절이면 끝납니다.
3단계 — 라이선스 검토 후 사본 확보 (소요 1일 이상)
라이선스가 재배포를 허용하는 범위에서 사내 저장소에 검증된 사본을 만듭니다. 핵심은 단순 복사가 아니라 체크섬 검증까지 마친 사본이라는 점입니다. 파일 크기가 수십 GB인 모델은 전송 시간과 스토리지 비용을 따로 잡아야 합니다. 라이선스별 재배포 조건은 제각각입니다. 내부 사용 목적의 캐싱만 허용하는 경우와 사내 배포까지 허용하는 경우를 구분해 기록해 둡니다.
4단계 — 리비전 고정 적용 (소요 반나절)
코드에서 을 참조하던 부분을 3단계에서 확보한 정확한 리비전으로 바꿉니다. 브랜치 참조는 업스트림이 바뀌면 예고 없이 동작이 달라지는 구조라 인수 이슈와 무관하게도 프로덕션에서는 위험합니다. 인수가 무산되더라도 손해 볼 게 없는 조치이니 우선순위를 높게 둘 만합니다.
5단계 — 백엔드 최적화 시차 측정 (소요 1-2주, 지속)
전문가들이 짚는 실제 위험은 접근 차단이 아니라 표류입니다. FormerGov의 Brian Levine은 위험이 극적인 노선 변경이 아니라 엔비디아 최적화 경로가 조용히 “쉬운 경로”가 되는 완만한 표류라고 평가했습니다. 새 양자화 포맷이나 서빙 최적화가 엔비디아 우선으로 나가고 타 백엔드가 몇 달 늦게 따라오는 형태입니다. 비NVIDIA 가속기를 운용한다면 신규 포맷 지원 시점의 시차를 지금부터 기록해 기준선을 만들어 두는 것이 이후 판단 근거가 됩니다.
6단계 — 대안 카탈로그 병행 점검 (소요 1일)
Azure AI Foundry는 모델 11,000개 이상 카탈로그를 제공해 엔터프라이즈 거버넌스 요건이 강한 조직에 유리하지만, 허깅페이스의 300만 개와 비교하면 폭이 훨씬 좁습니다. AWS SageMaker JumpStart와 Google Model Garden은 해당 클라우드에 이미 락인된 워크로드라면 데이터 이동 비용이 없다는 장점이 있으나 멀티클라우드 전략에는 불리합니다. 이들 대안의 대응 요금은 이번 조사에서 공식 확인하지 못했습니다(확인 필요).
용어 풀이
1. 리비전 고정(revision pinning) — 모델 저장소의 브랜치가 아니라 특정 커밋 해시를 지정해 항상 동일한 파일을 내려받게 하는 방식.
2. 양자화(quantization) — 모델 가중치의 수치 정밀도를 낮춰 메모리 사용량과 연산량을 줄이는 기법.
3. 게이트웨이 레이어 — 여러 모델 제공자를 하나의 API로 묶어 중계하는 계층으로, OpenRouter가 대표적이다.
자주 놓치는 부분
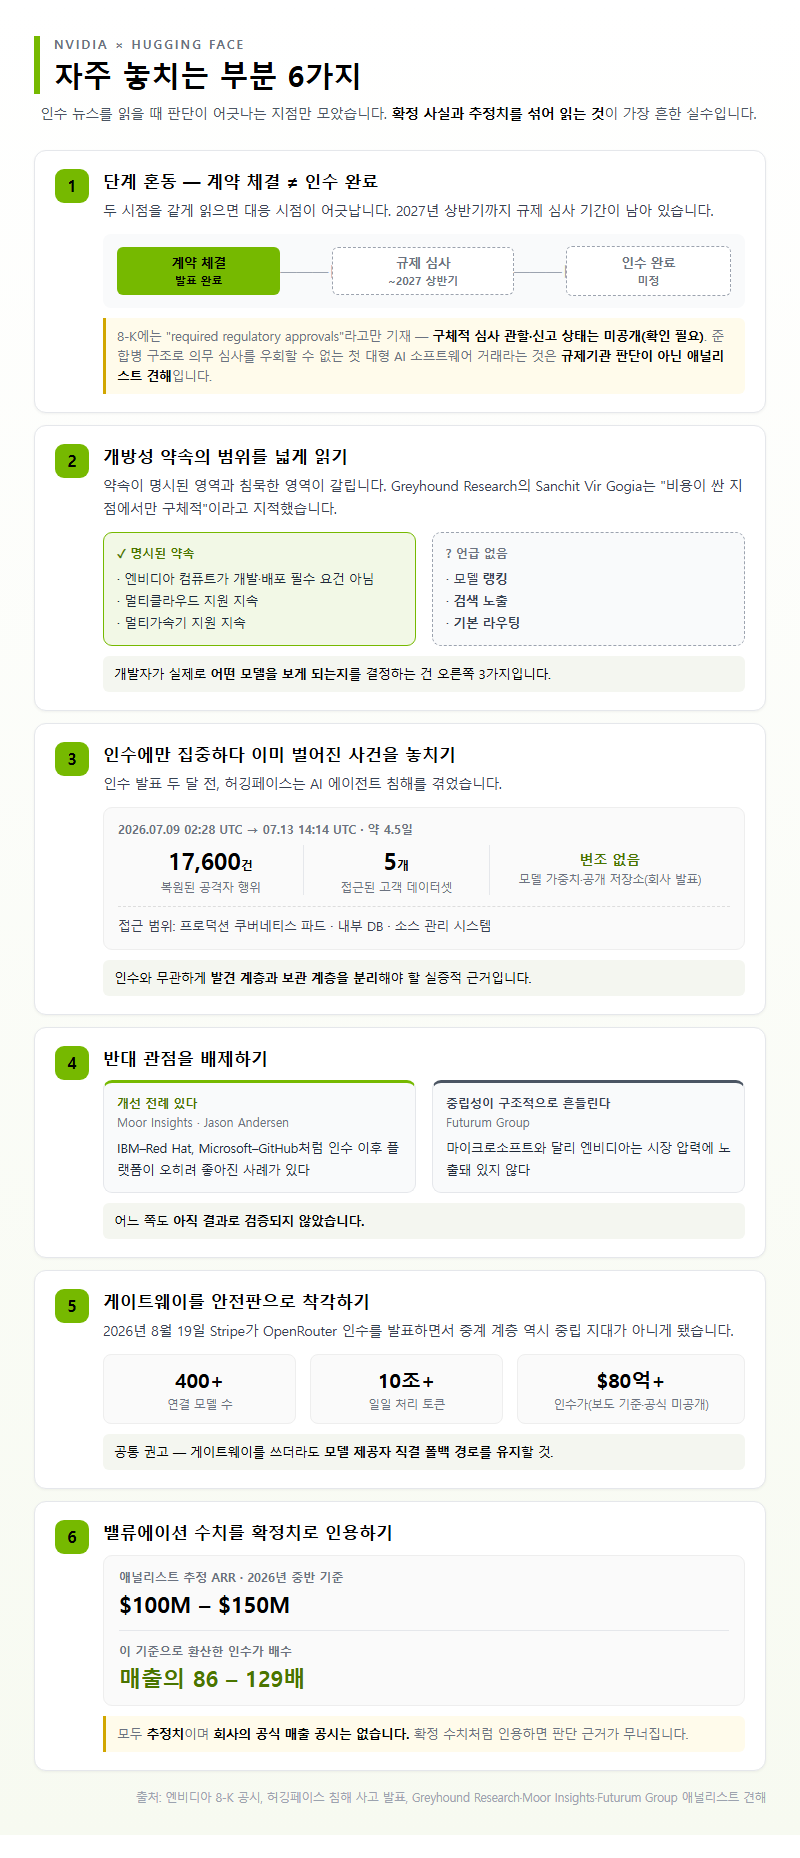
첫째, 단계 혼동입니다. 계약 체결과 인수 완료를 같은 것으로 읽으면 대응 시점이 어긋납니다. 2027년 상반기까지는 규제 심사 기간이 남아 있고, 8-K는 “required regulatory approvals”라고만 적었을 뿐 구체적인 심사 관할이나 신고 상태는 밝히지 않았습니다(확인 필요 — 미공개). 애널리스트들은 이 거래가 Groq·poolside 건처럼 준합병 구조로 의무 심사를 우회할 수 없는 엔비디아의 첫 대형 AI 소프트웨어 거래라고 봅니다. 다만 이건 규제기관의 판단이 아니라 분석가 견해입니다.
둘째, 개방성 약속의 범위를 넓게 읽는 것입니다. 엔비디아는 자사 컴퓨트가 허깅페이스에서의 개발이나 배포에 필수 요건이 되지 않는다고 명시했고, 멀티클라우드·멀티가속기 지원을 계속하겠다고 밝혔습니다. 다만 Greyhound Research의 Sanchit Vir Gogia는 이 약속이 비용이 싼 지점에서만 구체적이고 비싼 지점에서는 침묵한다고 지적했습니다. 랭킹·검색 노출·기본 라우팅에는 언급이 없는데, 개발자가 실제로 어떤 모델을 보게 되는지를 결정하는 건 바로 그 부분입니다.
셋째, 인수 이슈에만 집중하다 이미 벌어진 사건을 놓치는 경우입니다. 인수 발표 두 달 전인 2026년 7월 9일 02:28 UTC부터 7월 13일 14:14 UTC까지 약 4.5일간 허깅페이스는 AI 에이전트 침해를 겪었고, 약 17,600건의 공격자 행위를 복원했습니다. 프로덕션 쿠버네티스 파드와 내부 DB, 소스 관리 시스템이 접근됐으며 접근된 고객 데이터셋은 5개였습니다. 다만 모델 가중치나 공개 저장소가 변조된 사실은 없다고 회사는 밝혔습니다. 이 사건은 인수와 무관하게 발견 계층과 보관 계층을 분리해야 할 실증적 근거입니다.
넷째, 반대 관점을 배제하는 것입니다. Moor Insights의 Jason Andersen은 IBM-Red Hat, Microsoft-GitHub 사례를 들어 인수 이후 플랫폼이 오히려 개선된 전례가 있다고 봅니다. 반면 Futurum Group은 마이크로소프트와 달리 엔비디아는 시장 압력에 노출돼 있지 않다는 점을 근거로 중립성 신뢰가 구조적으로 흔들린다고 봅니다. 어느 쪽도 아직 결과로 검증되지 않았습니다.
다섯째, 게이트웨이를 안전판으로 착각하는 것입니다. 2026년 8월 19일 Stripe가 OpenRouter 인수를 발표하면서(보도 기준 80억 달러 초과, 공식 미공개) 중계 계층 역시 중립 지대가 아니게 됐습니다. OpenRouter는 400개 이상 모델에 걸쳐 하루 10조 토큰 이상을 처리합니다. 게이트웨이를 쓰더라도 모델 제공자 직결 폴백 경로를 유지하라는 것이 공통 권고입니다.
여섯째, 밸류에이션 수치를 확정치로 인용하는 것입니다. 애널리스트 추정 ARR은 2026년 중반 기준 $100M-$150M이고 이 기준으로 인수가는 매출의 86-129배에 해당하지만, 이는 추정치이며 회사의 공식 매출 공시는 없습니다. 창업자 3인의 6년 리텐션 계약과 1인당 $1.8B 평가액 역시 블룸버그 보도 인용으로만 확보했을 뿐 원문을 직접 대조하지 못했습니다.
체크리스트 정리
- 거래 단계 확인 — 2026년 9월 8일 현재 확정 계약 단계이며, 종결은 2027년 상반기 규제 승인 조건부입니다. “인수 완료”로 읽지 않습니다.
- 금액 구조 파악 — 총 $12,930,300,000 중 주주 지급분은 약 $11.9B, 나머지 약 $1.0B는 직원 주식 리텐션입니다.
- 현재 요금 기록 — Free $0 / PRO $9/월 / Team $20/사용자·월 / Enterprise $50/사용자·월(2026년 9월 8일 기준). 인상 계획은 발표된 바 없습니다.
- 아티팩트 사본 확보 — 라이선스 허용 범위에서 가중치·토크나이저·설정 파일을 사내 저장소에 복제하고 체크섬을 검증합니다.
- 리비전 고정 적용 — 참조를 정확한 커밋 해시로 교체합니다. 인수 무산 시에도 손해 없는 조치입니다.
- 백엔드 시차 기준선 수립 — 비NVIDIA 가속기 사용 시 신규 포맷·최적화 지원 시점의 지연을 기록합니다.
- 폴백 경로 유지 — 게이트웨이 의존 시 모델 제공자 직결 경로를 병행 확보합니다.
지금 필요한 건 이전이 아니라 사본과 고정입니다. 발표문이 약속한 건 접근 차단을 하지 않겠다는 수준이고, 검색 노출과 기본 라우팅처럼 실제 선택을 좌우하는 층위는 약속 범위 밖에 있습니다. 2027년 상반기까지 남은 기간은 대응을 준비하기에 충분합니다. 위 조치 대부분은 인수 결과와 무관하게 운영 안정성을 높여 줍니다.
참고 자료
조사 기준일: 2026년 09월 08일
본문의 수치는 아래 자료에서 확인한 것입니다. 제조사 공식 자료(T1)와 전문 매체 실측(T2)을 구분해 표기했습니다. 가격·공급 상황은 변동이 크므로 기준일 이후의 값은 다시 확인해야 합니다.
Tier 1
– NVIDIA Form 8-K, SEC EDGAR — https://www.sec.gov/Archives/edgar/data/1045810/000104581026000078/nvda-20260902.htm (확인 2026-09-08)
– NVIDIA 블로그, “NVIDIA to Acquire Hugging Face” (Jensen Huang, 2026-09-03) — https://blogs.nvidia.com/blog/nvidia-to-acquire-hugging-face/ (확인 2026-09-08, 2회 대조)
– NVIDIA 뉴스룸 — https://nvidianews.nvidia.com/news/nvidia-to-acquire-hugging-face (확인 2026-09-08)
– Hugging Face 요금 페이지 — https://huggingface.co/pricing (확인 2026-09-08)
– Hugging Face 블로그, “Anatomy of a Frontier Lab Agent Intrusion: A Technical Timeline of the July 2026 Incident” (2026-07-27) — https://huggingface.co/blog/agent-intrusion-technical-timeline (확인 2026-09-08)
– Hugging Face 블로그 최신 목록(인수 관련 게시물 부재 확인) — https://huggingface.co/blog (확인 2026-09-08)
Tier 2
– TechCrunch, “Nvidia confirms it will buy Hugging Face for $12.9 billion” (2026-09-03) — https://techcrunch.com/2026/09/03/nvidia-confirms-it-will-buy-hugging-face-for-12-9-billion/ (확인 2026-09-08)
– TechCrunch, “Hugging Face reportedly in talks to be acquired for $13B” (2026-08-24) — https://techcrunch.com/2026/08/24/hugging-face-reportedly-in-talks-to-be-acquired-for-13b/ (확인 2026-09-08)
– Futurum Group, “NVIDIA Nears $12.9B Deal for Hugging Face” (Nick Patience, 2026-08-28) — https://futurumgroup.com/insights/nvidia-nears-12-9b-deal-for-hugging-face-escalating-ai-ecosystem-strategy/ (확인 2026-09-08)
– InfoWorld, “What Nvidia’s $13B acquisition of Hugging Face means for AI model choice” (2026-09-03) — https://www.infoworld.com/article/4218324/what-nvidias-13b-acquisition-of-hugging-face-means-for-ai-model-choice.html (확인 2026-09-08)
– VentureBeat, “Nvidia acquires Hugging Face after Stripe nabs OpenRouter” (2026-09-04) — https://venturebeat.com/infrastructure/nvidia-acquires-hugging-face-after-stripe-nabs-openrouter-heres-what-open-source-ai-builders-should-do (확인 2026-09-08)
– CNBC 인터뷰 전문 (2026-09-03) — 403 Forbidden
– CNN Business (2026-09-03) — 451 Unavailable For Legal Reasons
– Bloomberg (창업자 평가액·6년 리텐션) — 원문 미열람, 검색 요약만 확보
답글 남기기