
2026년 9월 기준 AI 네이티브 은행 전환의 실제 진행 상황을 정리했습니다. Solaris 감원 80명, 금융위 AI 가이드라인 7대 원칙, 국내 은행 점포 5,505곳 변화까지 발표문과 실측을 대조합니다.
AI네이티브은행 개요
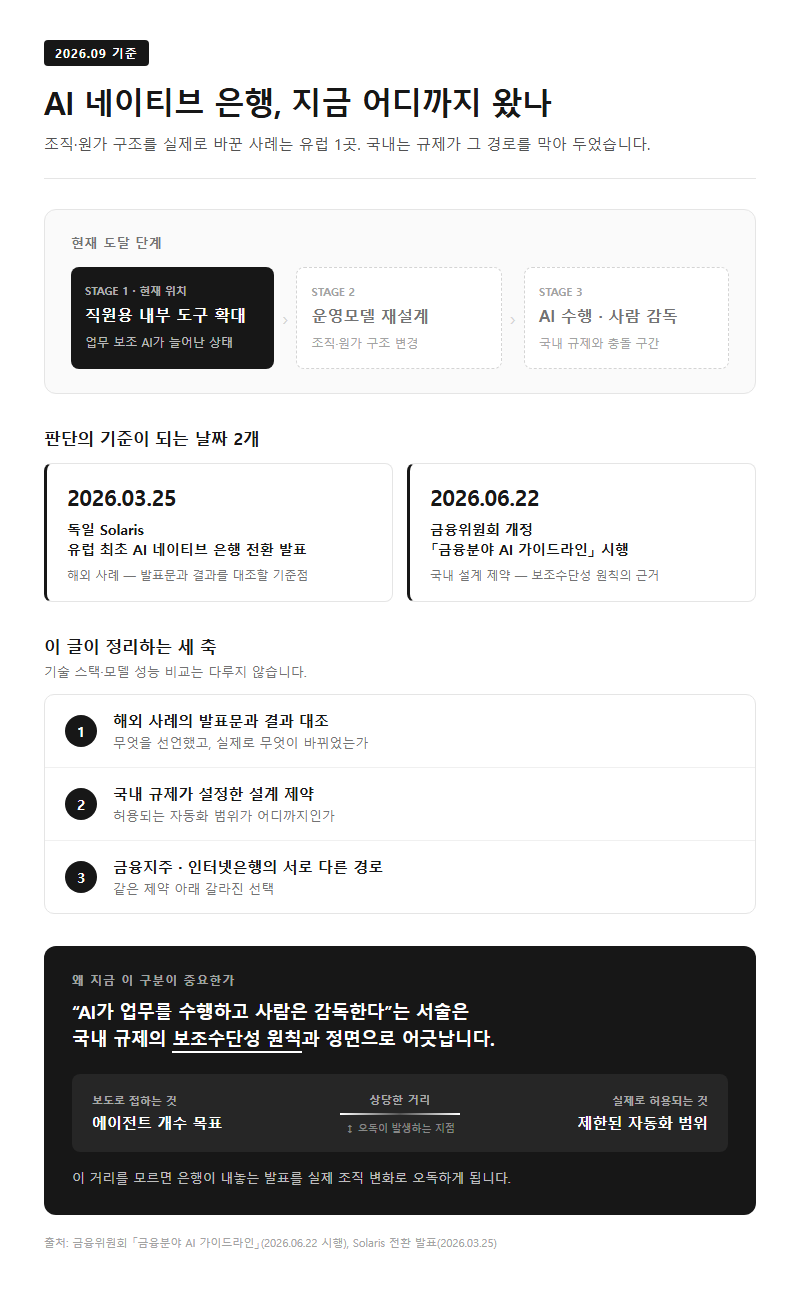
2026년 9월 기준으로 보면 AI 네이티브 은행은 아직 “직원이 쓰는 내부 도구가 늘어난 상태”에 가깝습니다. 조직 구조와 원가 구조를 실제로 바꾼 사례는 유럽에 한 곳 있고, 국내는 규제가 그 경로를 막아 두었습니다. 근거가 되는 날짜는 두 개입니다. 독일 Solaris가 유럽 최초 AI 네이티브 은행 전환을 발표한 2026년 3월 25일, 그리고 금융위원회의 개정 「금융분야 AI 가이드라인」이 시행된 2026년 6월 22일입니다.
이 글은 AI 네이티브 은행 운영모델 재설계가 실제로 어디까지 왔는지를 세 축으로 정리했습니다. 첫째는 해외 사례의 발표문과 결과 대조, 둘째는 국내 규제가 설정한 설계 제약, 셋째는 국내 금융지주·인터넷은행이 택한 서로 다른 경로입니다. 기술 스택이나 모델 성능 비교는 다루지 않습니다.
왜 지금 이 구분이 중요한가. “AI가 업무를 수행하고 사람은 감독한다”는 서술이 국내 규제가 정한 보조수단성 원칙과 정면으로 어긋나기 때문입니다. 보도로 접하는 에이전트 개수 목표와 실제로 허용되는 자동화 범위 사이에는 상당한 거리가 있습니다. 이 거리를 모르면 은행이 내놓는 발표를 실제 조직 변화로 오독하게 됩니다.
1. Solaris 사례 — 발표문과 6월 취재 결과의 간극
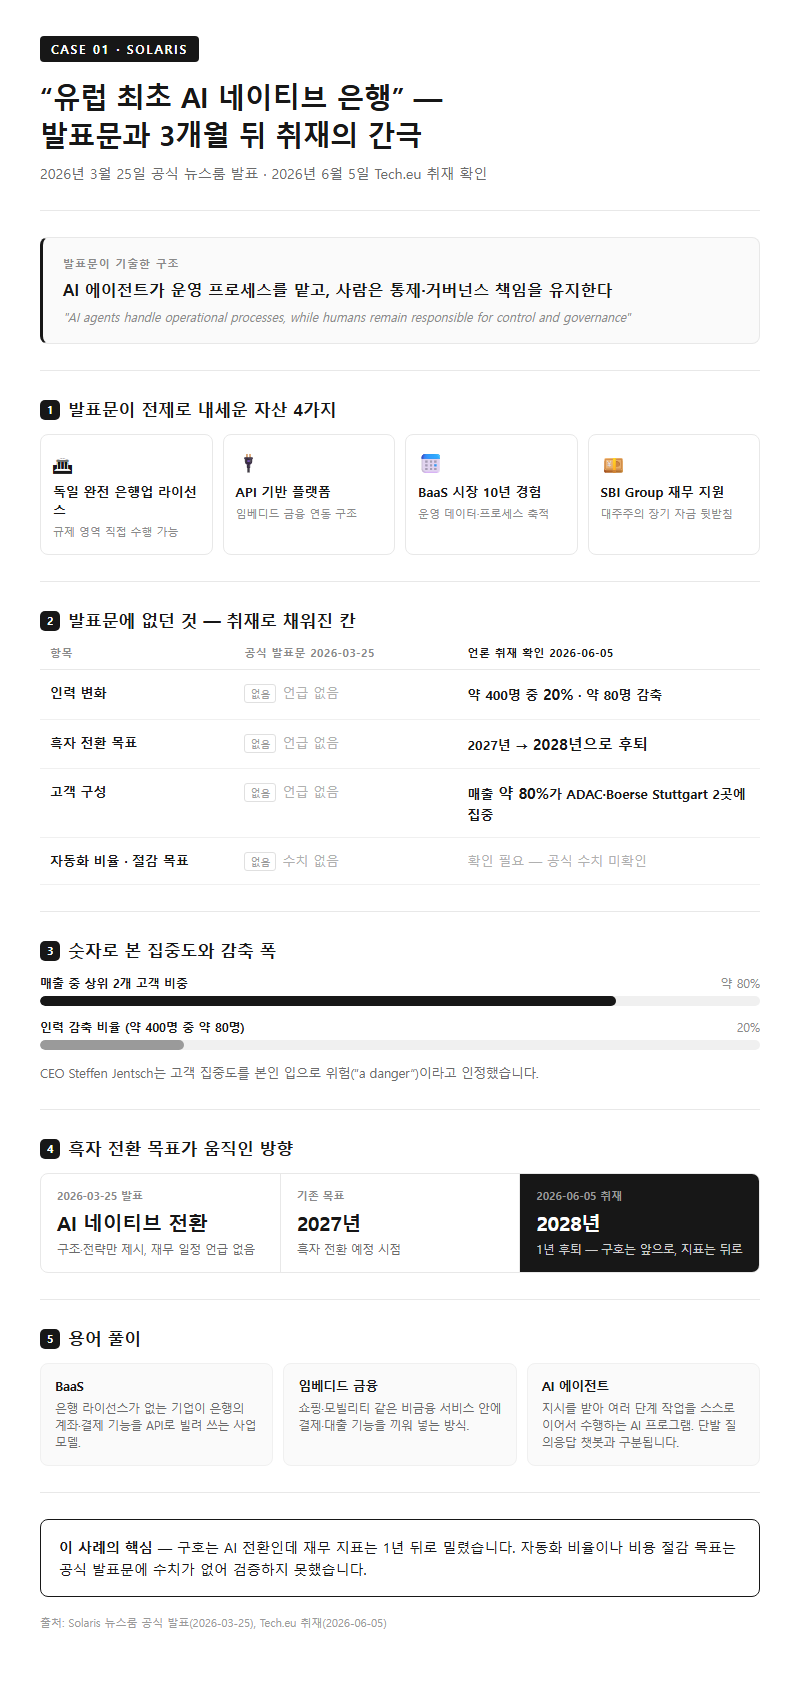
독일 Solaris는 2026년 3월 25일 뉴스룸에서 유럽 최초 AI 네이티브 은행으로의 전략적 전환을 발표했습니다. 발표문이 기술한 구조는 AI 에이전트가 운영 프로세스를 맡고 사람은 통제·거버넌스 책임을 유지하는 형태입니다(원문 표현: “AI agents handle operational processes, while humans remain responsible for control and governance”).
전환의 전제로 발표문이 명시한 자산은 네 가지입니다. 독일 완전 은행업 라이선스, API 기반 플랫폼, BaaS 시장 10년 경험, 그리고 대주주 SBI Group의 장기 재무 지원입니다. 임베디드 금융 플랫폼을 범유럽 금융 인프라로 키우면서 프로세스를 AI로 대부분 자동화한다는 것이 발표의 골자였습니다.
문제는 발표문에 없는 내용입니다. 3개월 뒤인 2026년 6월 5일 Tech.eu 취재로 확인된 수치를 붙이면 그림이 달라집니다.
| 항목 | 공식 발표문(2026-03-25) | 언론 취재 확인(2026-06-05) |
|---|---|---|
| 인력 변화 | 언급 없음 | 약 400명 중 20%, 약 80명 감축 |
| 흑자 전환 목표 | 언급 없음 | 2027년 → 2028년으로 후퇴 |
| 고객 구성 | 언급 없음 | 매출 약 80%가 ADAC·Boerse Stuttgart 두 곳에 집중 |
| 자동화 비율·절감 목표 | 수치 없음 | 확인 필요 — 공식 수치 미확인 |
CEO Steffen Jentsch는 고객 집중도를 본인 입으로 위험(“a danger”)이라고 인정했습니다. 구호는 AI 전환인데 재무 지표는 1년 뒤로 밀렸다는 점이 이 사례의 핵심입니다. 자동화 비율이나 비용 절감 목표는 공식 발표문에 수치가 없어 검증하지 못했습니다.
용어 풀이
1. BaaS(Banking as a Service) — 은행 라이선스가 없는 기업이 은행의 계좌·결제 기능을 API로 빌려 쓰는 사업 모델.
2. 임베디드 금융 — 쇼핑·모빌리티 같은 비금융 서비스 안에 결제·대출 기능을 끼워 넣는 방식.
3. AI 에이전트 — 지시를 받아 여러 단계의 작업을 스스로 이어서 수행하는 AI 프로그램으로, 단발 질의응답 챗봇과 구분됩니다.
2. 국내 규제가 정한 설계 제약 — 보조수단성과 망분리
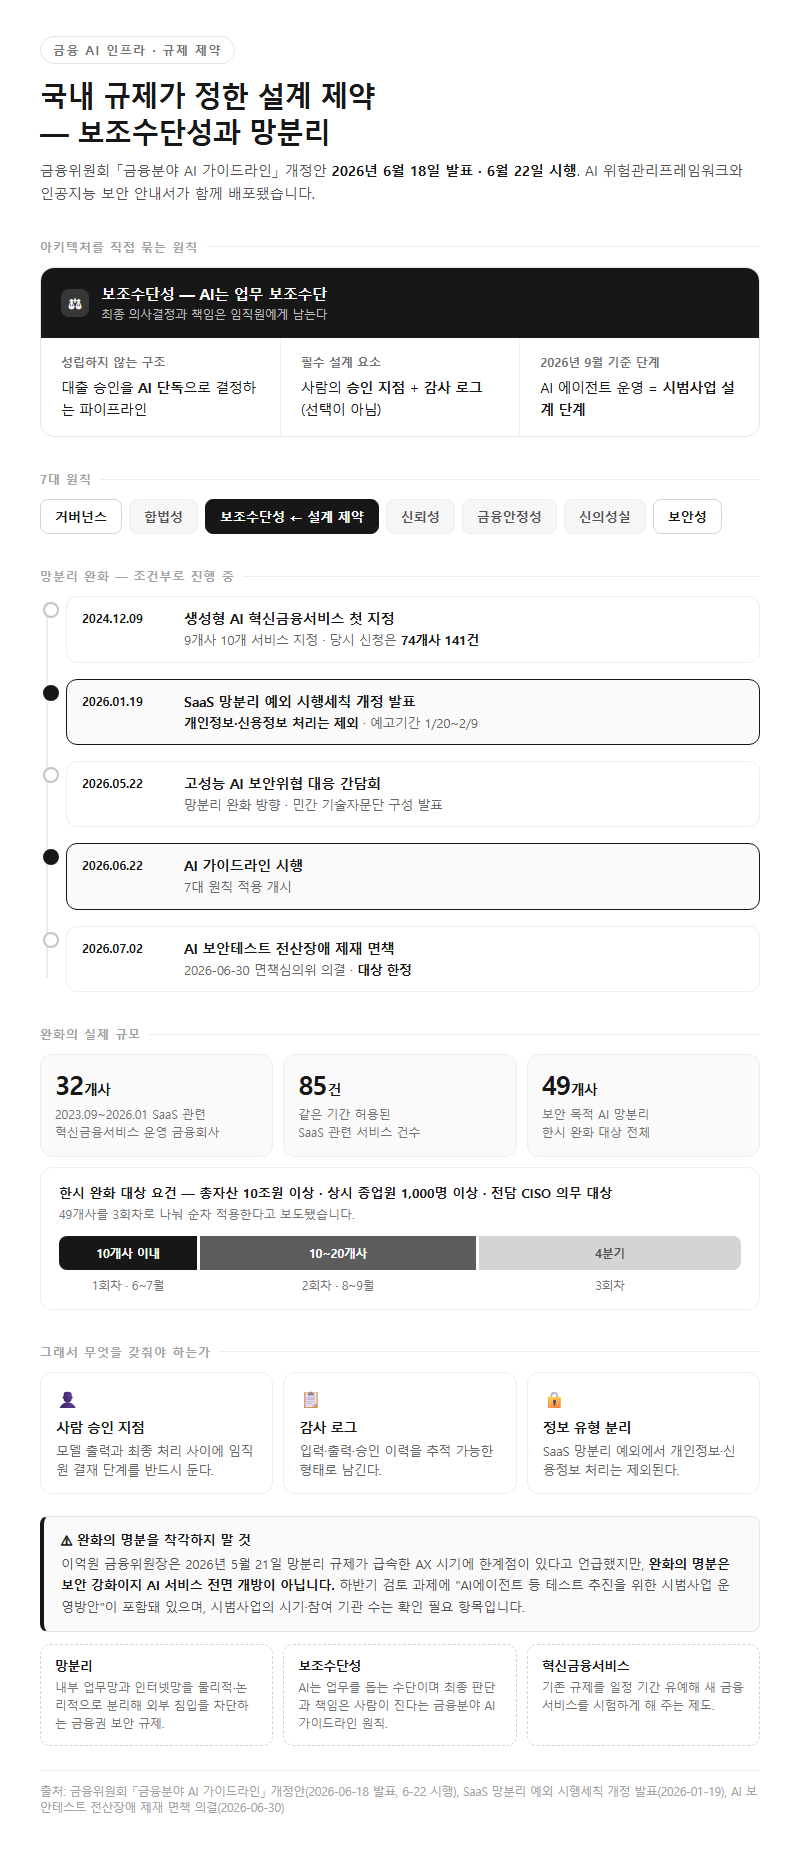
금융위원회는 2026년 6월 18일 「금융분야 AI 가이드라인」 개정안을 발표하고 2026년 6월 22일 시행했습니다. 7대 원칙은 거버넌스·합법성·보조수단성·신뢰성·금융안정성·신의성실·보안성입니다. 거버넌스 원칙을 구체화한 ‘AI 위험관리프레임워크’와 보안성 원칙을 구체화한 ‘인공지능 보안 안내서’가 함께 배포됐습니다.
이 중 아키텍처를 직접 제약하는 것이 보조수단성입니다. 현 단계에서 AI는 업무 보조수단이고 최종 의사결정과 책임은 임직원에게 남습니다. 대출 승인을 AI 단독으로 결정하는 구조는 현행 가이드라인에서 성립하지 않습니다. 설계 관점에서는 사람의 승인 지점과 감사 로그가 선택이 아니라 필수 요소입니다.
망분리 쪽은 완화가 진행 중이지만 조건부입니다. 날짜별로 정리하면 다음과 같습니다.
| 시점 | 조치 | 범위·제약 |
|---|---|---|
| 2024-12-09 | 생성형 AI 혁신금융서비스 첫 지정 | 9개사 10개 서비스. 당시 신청은 74개사 141건 |
| 2026-01-19 | SaaS 망분리 예외 시행세칙 개정 발표 | 개인정보·신용정보 처리는 제외. 예고기간 1/20~2/9 |
| 2026-05-22 | 고성능 AI 보안위협 대응 간담회 | 망분리 완화 방향·민간 기술자문단 구성 발표 |
| 2026-06-22 | AI 가이드라인 시행 | 7대 원칙 적용 |
| 2026-07-02 | AI 보안테스트 전산장애 제재 면책 | 2026-06-30 면책심의위 의결. 대상 한정 |
같은 2026년 1월 19일 자료에는 2023년 9월부터 2026년 1월까지 총 32개 금융회사가 SaaS 관련 85건의 혁신금융서비스를 허용받아 운영했다고 적혀 있습니다. 보안 목적 AI 망분리 한시 완화 대상은 총자산 10조원 이상·상시 종업원 1,000명 이상·전담 CISO 의무 대상인 49개사이며, 1회차 6~7월 10개사 이내, 2회차 8~9월 10~20개사, 3회차 4분기로 나뉜다고 보도됐습니다.
주의할 점은 완화의 목적입니다. 이억원 금융위원장은 2026년 5월 21일 망분리 규제가 급속한 AX 시기에 한계점이 있다고 언급했지만, 완화의 명분은 보안 강화이지 AI 서비스 전면 개방이 아닙니다. 금융위가 하반기 검토 과제로 제시한 항목에 “AI에이전트 등 테스트 추진을 위한 시범사업 운영방안”이 들어 있습니다. 국내 AI 에이전트 운영은 2026년 9월 기준 시범사업 설계 단계로 보는 것이 정확합니다. 시범사업의 시기·참여 기관 수는 확인 필요 항목입니다.
용어 풀이
1. 망분리 — 내부 업무망과 인터넷망을 물리적·논리적으로 분리해 외부 침입을 차단하는 금융권 보안 규제.
2. 보조수단성 — AI는 업무를 돕는 수단이며 최종 판단과 책임은 사람이 진다는 금융분야 AI 가이드라인 원칙.
3. 혁신금융서비스 — 기존 규제를 일정 기간 유예해 새 금융서비스를 시험하게 해 주는 제도.
3. 국내 금융지주 — 에이전트 개수는 늘었지만 조직은 거의 그대로
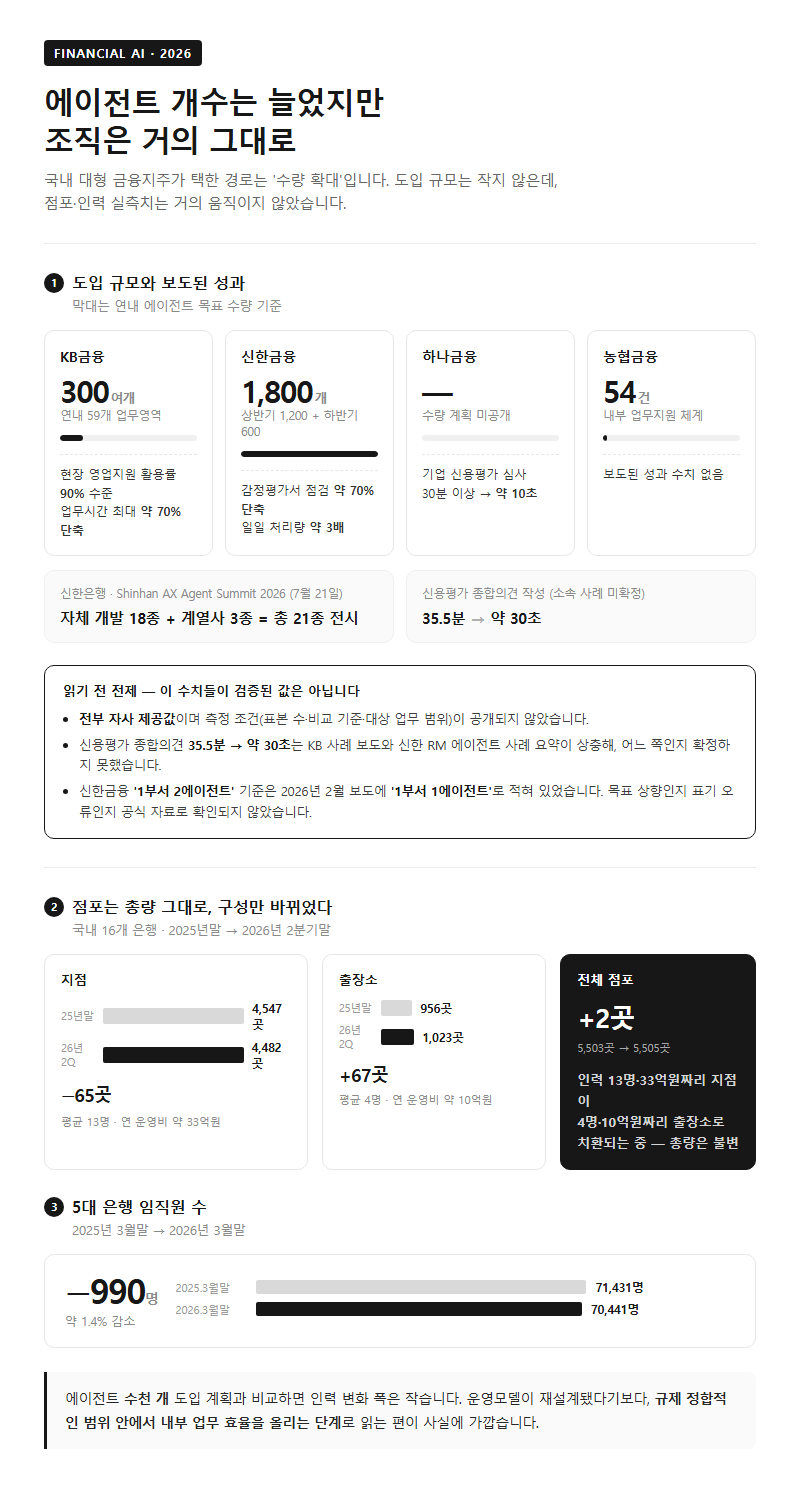
국내 대형 금융지주가 택한 경로는 에이전트 수량 확대입니다. 보도된 계획과 성과를 모으면 규모 자체는 작지 않습니다.
| 그룹 | 도입 계획 | 보도된 성과 |
|---|---|---|
| KB금융 | 연내 59개 업무영역, 300여개 에이전트 | 현장 영업지원 활용률 90% 수준, 업무시간 최대 약 70% 단축 |
| 신한금융 | 상반기 1,200개 조기 달성, 하반기 600개 추가, 연말 1,800개 목표 | 감정평가서 점검시간 약 70% 단축, 일일 처리량 약 3배 |
| 하나금융 | — | 기업 신용평가 심사 평균 30분 이상 → 약 10초 |
| 농협금융 | 내부 업무지원 체계 54건 구축 | — |
신한은행은 2026년 7월 21일 ‘Shinhan AX Agent Summit 2026’에서 자체 개발 18종과 계열사 3종, 총 21종 에이전트를 전시했습니다. 다만 이 행사 기사에는 성과 수치가 없습니다.
여기서 두 가지를 짚어야 합니다. 첫째, 위 성과 수치는 전부 자사 제공값이며 측정 조건(표본 수·비교 기준·대상 업무 범위)이 공개되지 않았습니다. 신용평가 종합의견 작성 시간 35.5분 → 약 30초라는 수치는 KB 사례로 보도된 곳과 신한 RM 에이전트 사례로 요약된 검색 결과가 상충해, 어느 쪽 사례인지 확정하지 못했습니다. 둘째, 신한금융의 ‘1부서 2에이전트’ 기준은 2026년 2월 보도에서 같은 캠페인이 ‘1부서 1에이전트’로 적혀 있었습니다. 목표가 반년 만에 올라갔거나 한쪽 표기가 오류인데, 공식 자료로는 확인하지 못했습니다.
조직 쪽 실측은 더 보수적입니다. 2026년 2분기말 국내 16개 은행 점포는 5,505곳으로 2025년말 5,503곳 대비 2곳 늘었습니다. 총량은 사실상 그대로인데 구성이 바뀌었습니다.
| 구분 | 2025년말 | 2026년 2분기말 | 증감 | 평균 인력 | 연 운영비 |
|---|---|---|---|---|---|
| 지점 | 4,547곳 | 4,482곳 | -65곳 | 13명 | 약 33억원 |
| 출장소 | 956곳 | 1,023곳 | +67곳 | 4명 | 약 10억원 |
| 합계 | 5,503곳 | 5,505곳 | +2곳 | — | — |
5대 은행 임직원은 2025년 3월말 71,431명에서 2026년 3월말 70,441명으로 990명, 약 1.4% 줄었습니다. 에이전트 수천 개 도입 계획과 비교하면 인력 변화 폭은 작습니다. 운영모델이 재설계됐다기보다, 규제 정합적인 범위 안에서 내부 업무 효율을 올리는 단계로 읽는 편이 사실에 가깝습니다.
4. 인터넷은행 — 감축이 아니라 접점 확장형
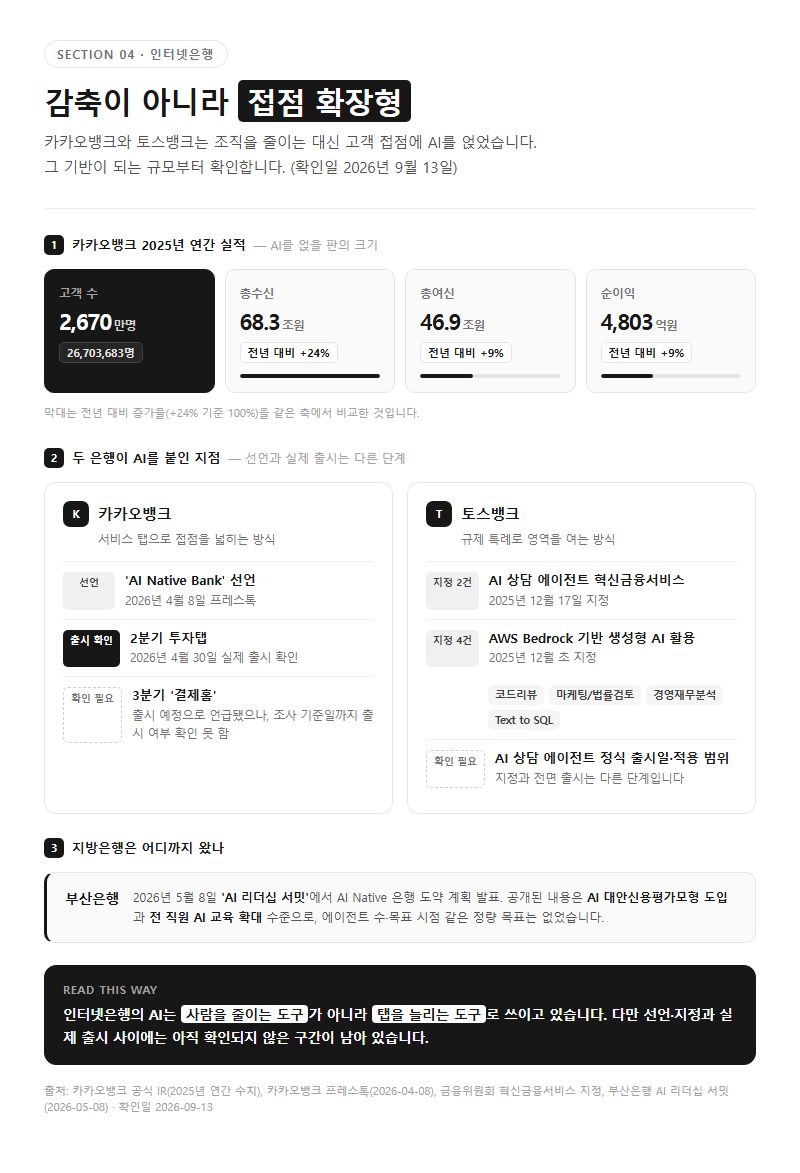
카카오뱅크와 토스뱅크는 다른 경로를 택했습니다. 조직을 줄이는 대신 고객 접점에 AI를 얹는 방식입니다. 기반이 되는 규모는 카카오뱅크 공식 IR의 2025년 연간 수치로 확인됩니다(확인일 2026년 9월 13일).
| 지표 | 2025년 기준 | 전년 대비 |
|---|---|---|
| 고객 수 | 26,703,683명 | — |
| 총수신 | 68.3조원 | +24% |
| 총여신 | 46.9조원 | +9% |
| 순이익 | 4,803억원 | +9% |
카카오뱅크는 2026년 4월 8일 프레스톡에서 ‘AI Native Bank’를 선언했고, 2분기 투자탭은 2026년 4월 30일 실제 출시가 확인됐습니다. 3분기 출시 예정으로 언급된 ‘결제홈’은 조사 기준일(2026년 9월 13일)까지 출시 여부를 확인하지 못했습니다.
토스뱅크는 규제 특례로 영역을 여는 방식입니다. 2025년 12월 17일 AI 상담 에이전트 관련 혁신금융서비스 2건을 지정받았고, 같은 달 초에는 AWS Bedrock 기반 생성형 AI 활용 4건(코드리뷰·마케팅/법률검토·경영재무분석·Text to SQL)을 지정받았습니다. 다만 AI 상담 에이전트의 정식 출시일과 적용 범위는 확인 필요 항목으로 남아 있습니다. 지정과 전면 출시는 다른 단계입니다.
지방은행 쪽에서는 부산은행이 2026년 5월 8일 ‘AI 리더십 서밋’에서 AI Native 은행 도약 계획을 밝혔습니다. 공개된 내용은 AI 대안신용평가모형 도입과 전 직원 AI 교육 확대 수준이고, 에이전트 수나 목표 시점 같은 정량 목표는 없었습니다.
5. 경로별 판단 기준과 자주 나오는 오해
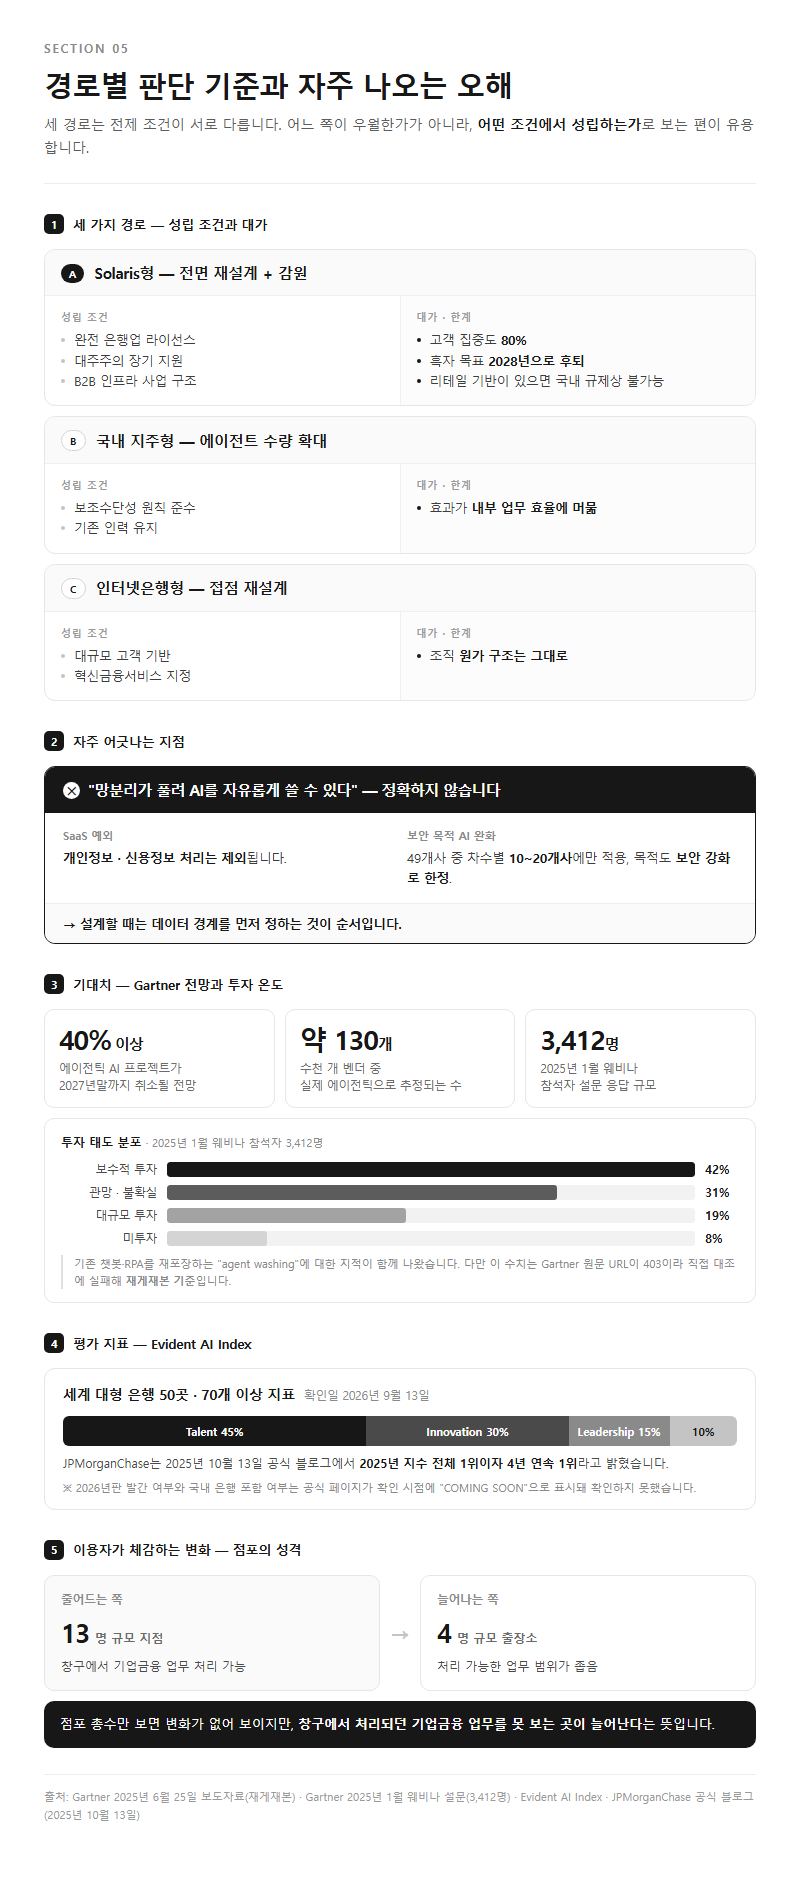
세 경로는 전제 조건이 서로 다릅니다. 어느 쪽이 우월한가가 아니라, 어떤 조건에서 성립하는가로 보는 편이 유용합니다.
| 경로 | 성립 조건 | 대가·한계 |
|---|---|---|
| Solaris형(전면 재설계+감원) | 완전 은행업 라이선스, 대주주 장기 지원, B2B 인프라 사업 구조 | 고객 집중도 80%, 흑자 2028년 후퇴. 리테일 기반이 있으면 국내 규제상 불가능 |
| 국내 지주형(에이전트 수량 확대) | 보조수단성 원칙 준수, 기존 인력 유지 | 효과가 내부 업무 효율에 머묾 |
| 인터넷은행형(접점 재설계) | 대규모 고객 기반, 혁신금융서비스 지정 | 조직 원가 구조는 그대로 |
자주 어긋나는 지점을 짚겠습니다. “망분리가 풀려 AI를 자유롭게 쓸 수 있다”는 말은 정확하지 않습니다. SaaS 예외는 개인정보·신용정보 처리를 제외하고, 보안 목적 AI 완화는 49개사 중 차수별 10~20개사에만 적용되며 목적도 보안 강화로 한정됩니다. 설계할 때는 데이터 경계를 먼저 정하는 것이 순서입니다.
기대치 쪽 참고 자료도 있습니다. Gartner는 2025년 6월 25일 보도자료에서 에이전틱 AI 프로젝트의 40% 이상이 2027년말까지 취소될 것으로 전망했고, 기존 챗봇·RPA를 재포장하는 “agent washing”을 지적하며 수천 개 벤더 중 실제는 약 130개로 추정했습니다. 2025년 1월 웨비나 참석자 3,412명 설문에서는 대규모 투자 19%, 보수적 투자 42%, 미투자 8%, 관망·불확실 31%로 나타났습니다. 다만 이 수치는 Gartner 원문 URL이 403이라 직접 대조에 실패해 재게재본 기준입니다.
평가 지표 쪽에서는 Evident AI Index가 세계 대형 은행 50곳을 Talent 45%·Innovation 30%·Leadership 15%·Transparency 10% 가중치와 70개 이상 지표로 평가합니다(확인일 2026년 9월 13일). JPMorganChase는 2025년 10월 13일 공식 블로그에서 2025년 지수 전체 1위이자 4년 연속 1위라고 밝혔습니다. 2026년판 발간 여부와 국내 은행 포함 여부는 공식 페이지가 확인 시점에 “COMING SOON”으로 표시돼 있어 확인하지 못했습니다.
한편 일반 이용자가 체감하는 변화는 점포의 성격입니다. 인력 13명 규모 지점이 줄고 4명 규모 출장소가 늘었다는 것은, 창구에서 처리되던 기업금융 업무를 못 보는 곳이 늘어난다는 뜻입니다. 점포 총수만 보면 변화가 없어 보이지만 가능한 업무 범위는 좁아집니다.
정리
2026년 9월 기준 AI 네이티브 은행은 구호와 실측 사이에 뚜렷한 간격이 있습니다. Solaris는 400명 중 약 80명을 줄였지만 흑자 목표를 2028년으로 미뤘고, 국내는 2026년 6월 22일 시행된 가이드라인의 보조수단성 원칙 때문에 AI 단독 의사결정 구조 자체가 성립하지 않습니다. 국내 16개 은행 점포는 5,505곳으로 2곳 늘었고 5대 은행 인력은 1년간 990명(약 1.4%) 줄어, 에이전트 1,800개·300개 같은 도입 목표에 비하면 조직 변화는 완만합니다. 발표 수치와 검증된 수치를 나눠 읽는 습관이 이 주제에서는 특히 필요하며, 금융위 AI 에이전트 시범사업의 구체적 일정과 각 사 성과 수치의 측정 조건은 아직 확인되지 않았습니다.
참고 자료
조사 기준일: 2026년 09월 13일
본문의 수치는 아래 자료에서 확인한 것입니다. 제조사 공식 자료(T1)와 전문 매체 실측(T2)을 구분해 표기했습니다. 가격·공급 상황은 변동이 크므로 기준일 이후의 값은 다시 확인해야 합니다.
Tier 1
- Solaris Newsroom, “Solaris announces strategic transformation to become Europe’s first AI-native bank” (2026-03-25) — https://newsroom.solarisgroup.com/263686-solaris-announces-strategic-transformation-to-become-europe-s-first-ai-native-bank/ (확인 2026-09-13)
- 금융위원회, “정부와 금융권이 함께 금융권 AX를 가속화해 나가겠습니다 / 금융권 AX 가속화 및 금융분야 AI 가이드라인 개정안” (2026-06-18) — https://www.fsc.go.kr/no010101/87142 (확인 2026-09-13)
- 금융위원회, “금융회사가 프런티어 AI 보안위협에 적극적으로 대응할 수 있도록 면책 조치와 가이드라인을 마련하였습니다” (2026-07-02) — https://fsc.go.kr/no010101/87240 (확인 2026-09-13)
- 금융위원회, “금융사들이 손쉽게 클라우드 기반 소프트웨어를 활용하도록 망분리 규제를 개선합니다” (2026-01-19) — https://www.fsc.go.kr/no010101/86080 (확인 2026-09-13)
- 금융위원회, “「고성능 AI 관련 금융권 보안위협 대응 간담회」 실시” (2026-05-22) — https://fsc.go.kr/no010101/86972 (확인 2026-09-13)
- 금융위원회, “금융권 생성형 AI 활용 혁신서비스 첫 지정” (2024-12-09) — https://www.fsc.go.kr/po010101/83554 (확인 2026-09-13)
- 금융위원회, “금융권의 AI 활용을 적극 지원하겠습니다” (2024-12-12, 본문은 첨부파일 — 제목·일자만 대조) — https://www.korea.kr/briefing/pressReleaseView.do?newsId=156665290 / https://www.fsc.go.kr/no010101/83594 (확인 2026-09-13)
- 카카오뱅크 공식 IR, “주요정보” — https://www.kakaobank.com/view/report/overview (확인 2026-09-13)
- JPMorganChase, “JPMorganChase continues to lead the world’s top banks in AI maturity” (2025-10-13) — https://www.jpmorganchase.com/about/technology/blog/jpmc-evident-25 (확인 2026-09-13)
- Evident Insights, “Evident AI Index for Banks” 방법론 — https://evidentinsights.com/ai-index/ (확인 2026-09-13)
- Tech.eu (2026-06-05) — https://tech.eu/2026/06/05/huge-wave-coming-over-financial-services-industry-says-boss-of-europes-first-ai-native-bank/ (확인 2026-09-13)
- 이데일리, “‘AI 네이티브 은행’이 온다…은행원이 된 AI” (2026-09-12) — https://www.edaily.co.kr/News/Read?newsId=01859766645579464 (확인 2026-09-13)
- 머니투데이, “‘점포 폐쇄 말라’는 당국 엄포에.. 은행들 지점→출장소 늘렸다” (2026-09-12) — https://www.mt.co.kr/finance/2026/09/12/2026090716005747172 (확인 2026-09-13)
- 게트뉴스, “[창간 12주년 기획] AI 내재화 속도전…’일하는 방식’ 바꾸는 금융권” (2026-08-26) — https://www.getnews.co.kr/news/articleView.html?idxno=878796 (확인 2026-09-13)
- 뉴시스, “신한은행, ‘AX 에이전트 서밋’ 개최” (2026-07-21) — https://www.newsis.com/view/NISX20260721_0003717438 (확인 2026-09-13)
- 더팩트, “[금융 AI 대전환②] 신한, 1부서 1에이전트로 AX 전면화” (2026-02-15) — https://news.tf.co.kr/read/economy/2293256.htm (확인 2026-09-13)
- 아주경제, “금융권 AI 에이전트 도입 본격화…금융위, 망분리·데이터 규제 손질” (2026-06-18) — https://www.ajunews.com/view/20260618152522999 (확인 2026-09-13)
- 아주경제, “[ABC AI금융시대 = 김성주 BNK부산은행장] 부산은행을 AI 네이티브 은행으로 바꾼다” (2026-06-24) — https://www.ajunews.com/view/20260622095516980 (확인 2026-09-13)
- 아주경제/다음, “[ABC AI금융시대 = 이은미 토스뱅크 대표]” (2026-07-04) — https://v.daum.net/v/20260704164816108 (확인 2026-09-13)
답글 남기기