
2026년 9월 연준 금리 인상 뒤 빅테크의 AI 데이터센터 투자 자금 조달 능력을 비교했습니다. 잉여현금흐름, 채권 금리, 신용등급, PJM 전력 경매 결과를 기준으로 어느 쪽이 먼저 흔들리는지 정리했습니다.
AI 붐 자금줄, 무엇을 기준으로 비교해야 할까
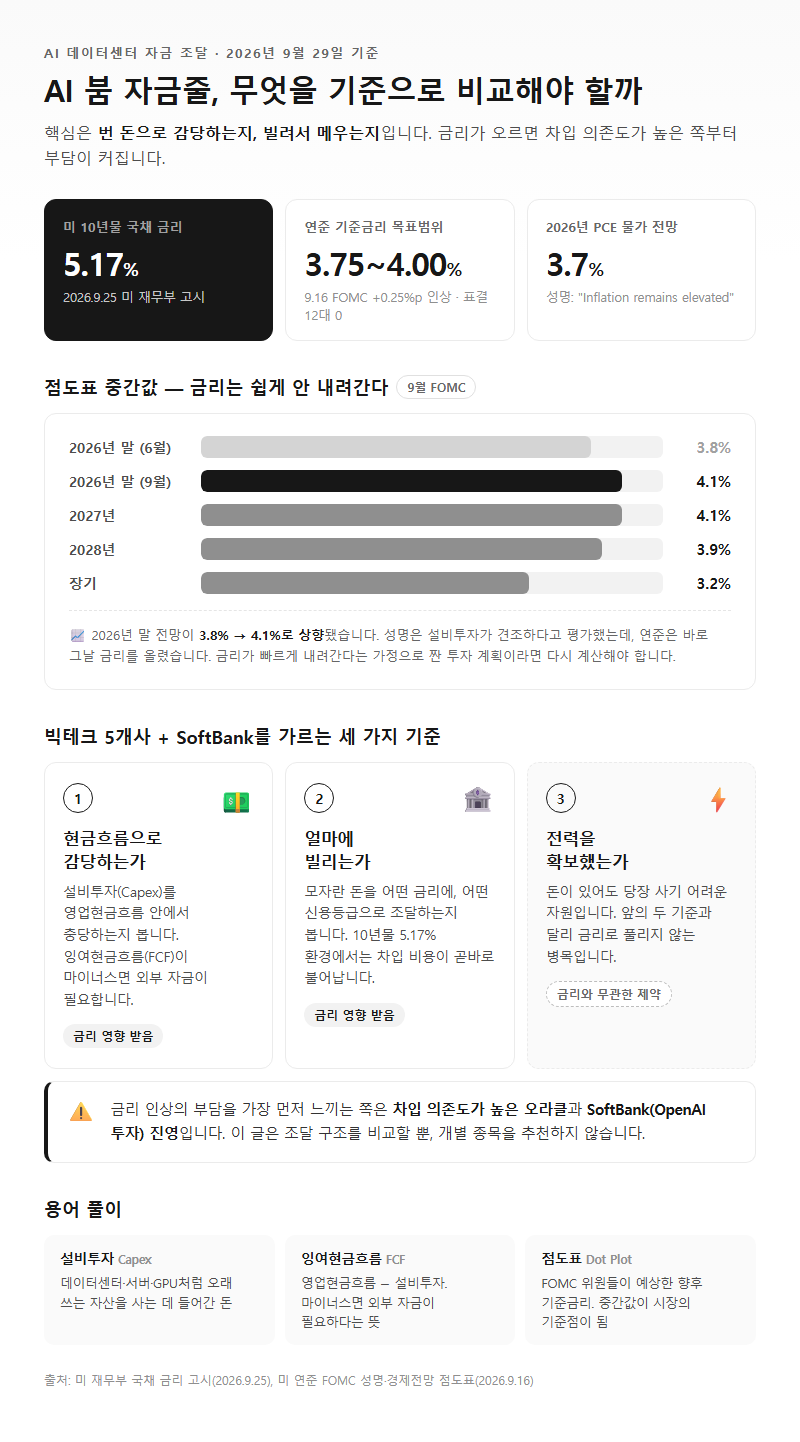
AI 데이터센터 투자 자금 조달 여력은 번 돈으로 감당하는지, 빌려서 메우는지에서 갈립니다. 금리가 오르면 차입 의존도가 높은 오라클과 SoftBank(OpenAI 투자) 진영이 가장 먼저 부담을 느낍니다. 근거는 2026년 9월 25일 미 재무부가 고시한 10년물 국채 금리 5.17%입니다. 이 글은 빅테크 5개사와 SoftBank의 AI 투자 자금 조달 구조를 현금흐름, 조달 비용, 전력 확보라는 세 축으로 비교합니다. 개별 종목 추천은 하지 않습니다. 아래 수치는 모두 2026년 9월 29일 기준입니다.
지금 이 비교가 필요한 건 금리 방향이 바뀌어서입니다. 연준은 2026년 9월 16일 FOMC에서 기준금리를 0.25%p 올려 목표범위를 3.75~4.00%로 정했고, 표결은 12대 0이었습니다. 성명은 설비투자(capital investment)가 견조하다고 평가했고, 물가는 “Inflation remains elevated”라고 적었습니다. 투자 호황을 인정한 날 돈 빌리는 비용을 올린 셈입니다.
점도표도 같은 방향을 가리킵니다. 2026년 말 기준금리 중간값은 6월 전망 3.8%에서 9월 4.1%로 상향됐고, 2027년 4.1%, 2028년 3.9%, 장기 3.2%로 제시됐습니다. 2026년 PCE 물가 전망은 3.7%입니다. 금리가 빠르게 내려간다는 가정 위에 짠 투자 계획이라면 다시 계산해야 합니다.
그래서 이 글은 세 가지 기준을 씁니다. 첫째, 설비투자를 영업현금흐름으로 감당하는가. 둘째, 모자란 돈을 얼마의 금리와 어떤 신용등급으로 빌리는가. 셋째, 돈이 있어도 당장 사기 어려운 전력을 확보했는가. 앞의 두 기준은 금리가 좌우하지만, 셋째는 금리와 성격이 전혀 다릅니다.
용어 풀이
1. 설비투자(Capex) — 데이터센터·서버·GPU처럼 오래 쓰는 자산을 사는 데 들어간 돈입니다.
2. 잉여현금흐름(FCF) — 영업으로 번 현금에서 설비투자를 뺀 값으로, 마이너스면 외부 자금이 필요하다는 뜻입니다.
3. 점도표 — FOMC 위원들이 예상하는 향후 기준금리를 점으로 찍은 표로, 중간값이 시장의 기준점이 됩니다.
비교 기준 정리
AI 투자 자금 조달 능력을 비교하려면 먼저 지표마다 단위와 집계 기준이 다르다는 점부터 짚어야 합니다. 이름이 같은 숫자라도 기간과 정의가 다르면 비교할 수 없습니다. 이 글에서 쓰는 기준은 아래 표와 같습니다.
| 항목 | 판단 기준 | 단위 | 주의점 |
|---|---|---|---|
| 잉여현금흐름(FCF) | 0 미만이면 외부 조달 필요 | 억 달러 | 회사마다 분기·최근 12개월 기준이 섞여 있음 |
| 설비투자/영업현금흐름 | 1배를 넘으면 번 돈보다 많이 씀 | 배 | 금융리스 포함 여부에 따라 값이 달라짐 |
| 장기부채 증가 속도 | 6개월 새 몇 배 늘었는가 | 배 | 절대액보다 증가 속도가 위험 신호 |
| 조달 금리 | 국채 대비 가산금리(스프레드) | %, bp | 투자등급과 하이일드는 비용 구간이 다름 |
| 신용등급 | BBB−는 투자등급의 마지막 단계 | 등급 | 한 단계만 내려가도 하이일드로 분류됨 |
| 회계 기준 변경 | 내용연수·리스 분류 변경 여부 | 년, 억 달러 | 현금 지출은 그대로인데 집계치만 바뀔 수 있음 |
| 전력 확보 | 용량 가격·자체 전원 보유 여부 | 달러/MW-day | 돈이 있어도 단기간에 늘릴 수 없음 |
가장 놓치기 쉬운 항목은 회계 기준 변경입니다. 마이크로소프트는 FY27부터 데이터센터·건물의 내용연수를 15년에서 25년으로 늘리고, 일부 리스를 운용리스로 바꿔 설비투자 집계에서 빠지게 했습니다. 그 결과 2026년(역년) 설비투자 예상치는 약 1,750억 달러로 제시됐습니다. CFO Dive 보도로는 이전 기준으로 약 1,900억 달러였습니다. 실제 현금 지출은 그대로이고 숫자만 달라졌습니다.
금리 지표는 기준부터 둘로 나뉩니다. 재무부 고시 수익률과 시장 장중 호가가 다르기 때문입니다.
| 지표 | 2026-09-01 | 2026-09-16 | 2026-09-25 | 비고 |
|---|---|---|---|---|
| 10년물(재무부 고시) | 4.79% | 5.01% | 5.17% | 9월 중 38bp 상승 |
| 10년물(장중 시장 기준) | — | — | 5.23% | CNBC 보도 기준 |
| 2년물(재무부 고시) | 4.18% | — | 4.50% | 단기 금리도 동반 상승 |
두 수치 모두 틀리지 않았고, 기준이 다르니 함께 적어야 합니다. 참고로 Trading Economics 기준 9월 28일 10년물은 5.21%였습니다. 선물시장이 반영한 10월 추가 인상 확률은 약 64~66%로 보도됐습니다(CNBC, 2026년 9월 25일 기준). 금리 부담이 한 번으로 끝나지 않을 수도 있습니다.
용어 풀이
1. 스프레드(가산금리) — 회사채 금리에서 같은 만기 국채 금리를 뺀 값으로, 시장이 매기는 신용위험의 가격입니다.
2. bp(베이시스포인트) — 0.01%p를 뜻하며, 100bp는 1%p입니다.
3. 운용리스 — 자산을 빌려 쓰기만 하는 계약으로, 금융리스와 달리 설비투자 집계에 잡히지 않습니다.
옵션·유형별 비교
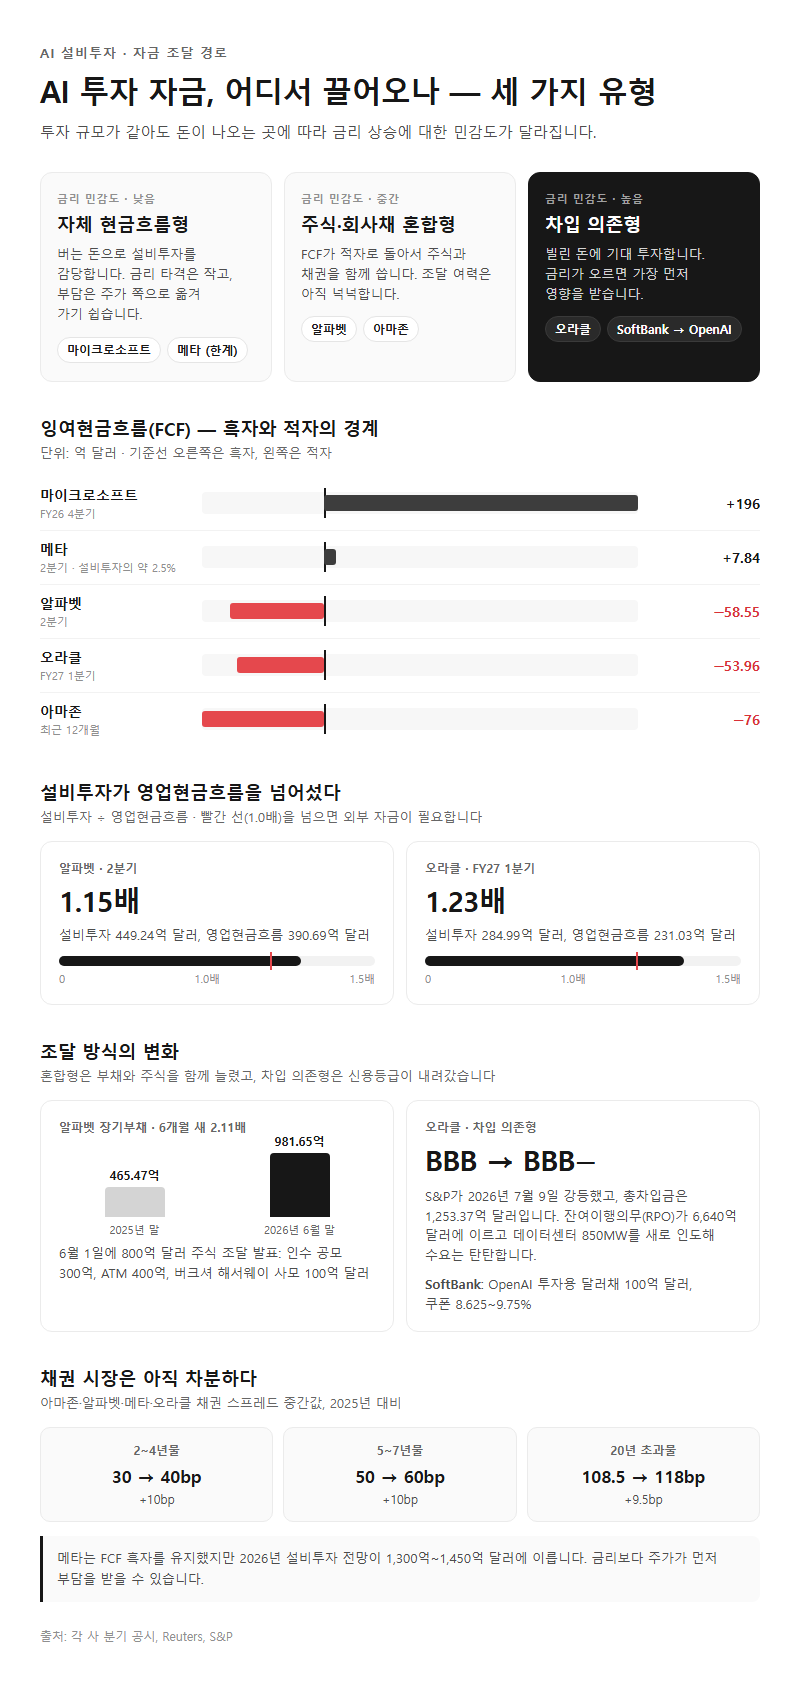
같은 AI 투자라도 돈을 끌어오는 경로는 자체 현금흐름형, 주식·회사채 혼합형, 차입 의존형 셋으로 나뉩니다. 각 사의 최근 공시 수치를 한 표에 모으면 다음과 같습니다.
| 기업(기간) | 설비투자 | 영업현금흐름 | FCF | 부채·조달 | 유형 |
|---|---|---|---|---|---|
| 마이크로소프트(FY26 4분기) | 410억 달러 | — | +196억 달러 | 금융리스 56억 달러 | 자체 현금흐름 |
| 메타(2분기) | 310.8억 달러 | — | +7.84억 달러 | 장기부채 836.6억 달러 | 자체 현금흐름(한계) |
| 알파벳(2분기) | 449.24억 달러 | 390.69억 달러 | −58.55억 달러 | 장기부채 981.65억 달러, 주식 800억 달러 | 혼합 |
| 아마존(최근 12개월) | 전년 대비 +661억 달러 | — | −76억 달러 | — | 혼합 |
| 오라클(FY27 1분기) | 284.99억 달러 | 231.03억 달러 | −53.96억 달러 | 총차입금 1,253.37억 달러, BBB− | 차입 의존 |
| SoftBank(→OpenAI) | — | — | — | 달러채 100억 달러, 쿠폰 8.625~9.75% | 차입 의존 |
자체 현금흐름형 가운데 가장 여유로운 곳은 마이크로소프트입니다. 분기 FCF가 196억 달러 흑자입니다. 메타도 흑자지만 FCF가 설비투자의 약 2.5%에 불과합니다. 버는 대로 다 쓰는 구조라 금리 인상의 직접 타격은 작습니다. 다만 2026년 설비투자 전망이 1,300억~1,450억 달러에 이르러 부담이 주가로 옮겨 가기 쉽습니다.
혼합형에서는 알파벳이 가장 크게 변했습니다. 2분기 설비투자가 영업현금흐름의 1.15배였고, 장기부채는 465.47억 달러(2025년 말)에서 981.65억 달러(2026년 6월 말)로 6개월 새 2.11배 늘었습니다. 2026년 6월 1일에는 총 800억 달러 규모의 주식 조달을 발표했습니다(인수 공모 300억, ATM 400억, 버크셔 해서웨이 사모 100억 달러). 아마존은 최근 12개월 FCF가 −76억 달러이고, 회사는 설비 구매가 늘어난 주된 이유로 AI 투자를 들었습니다.
그래도 혼합형 기업의 조달 여력은 아직 넉넉합니다. Reuters 보도에 따르면 아마존·알파벳·메타·오라클의 채권 스프레드 중간값은 2025년보다 약 10bp 넓어지는 데 그쳤습니다(2~4년물 30→40bp, 5~7년물 50→60bp, 20년 초과물 108.5→118bp). 투자등급 채권 시장은 아직 이들을 크게 경계하지 않습니다.
차입 의존형은 금리 상승에 가장 먼저 노출됩니다. 오라클은 FY27 1분기 설비투자가 영업현금흐름의 1.23배였고, 데이터센터 850MW를 새로 인도했습니다. 계약은 됐지만 아직 매출로 잡히지 않은 잔여이행의무(RPO)가 6,640억 달러에 달해 수요는 탄탄합니다. 그러나 S&P가 2026년 7월 9일 등급을 BBB에서 BBB−로 강등했고, OpenAI 편중 위험을 사유로 들었다고 보도됐습니다(S&P 원문은 대조하지 못했습니다).
SoftBank는 2026년 9월 24일 외화 선순위채 발행을 공시했습니다. 달러채는 2030년 만기 10억 달러(8.625%), 2032년 만기 45억 달러(9.25%), 2034년 만기 45억 달러(9.75%)이고, 여기에 유로채 5억 유로 2건(7.125%, 8.0%)이 붙습니다. 달러채 가중평균 쿠폰은 약 9.41%로 10년물 국채보다 400bp 이상 높습니다. 조달 목적은 OpenAI 추가 투자 300억 달러 중 마지막 3차분 100억 달러 납입(10월 1일 완료 예정)과 일반 운영자금입니다. OpenAI가 2026년 3월 31일 1,220억 달러를 조달해 기업가치 8,520억 달러를 인정받았다는 수치는 여러 매체 보도로만 확인되며, 회사 원문은 대조하지 못했습니다.
채권시장 전체로 보면 규모부터 달라졌습니다. Vanguard 집계로 알파벳·아마존·메타·마이크로소프트·오라클의 2026년 채권 발행은 7월 31일까지 약 1,320억 달러입니다. 2025년 한 해 930억 달러, 2020~2024년 연평균 약 350억 달러와 비교하면 차이가 큽니다. Apollo 분석을 인용한 Reuters 보도에서는 빅테크 채권 청약 배수가 2월 약 5배에서 7월 2배 미만으로 떨어졌습니다. 댈러스 연은은 AI 관련 채권이 10년물 환산 약 3,600억 달러의 장기채 공급에 해당하고, 이것이 장기금리를 끌어올리는 압력이 된다고 분석했습니다.
전력은 따로 떼어 봐야 하는 변수입니다. 미국 동부 전력망 운영기관 PJM의 경매 결과는 다음과 같습니다.
| 항목 | 수치 | 의미 |
|---|---|---|
| 2028/29 확보 용량 | 138,318MW | 경매로 확보한 발전 용량 |
| 낙찰가 | 325달러/MW-day(상한) | 전년보다 2.5% 낮지만 여전히 상한 |
| 신뢰도 기준 대비 부족분 | 6,831MW | PJM은 대형 데이터센터 부하 증가를 원인으로 지목 |
| 경매 총비용 | 164억 달러 | 결국 요금 기반에 반영되는 비용 |
| 예비조달(RBP) 조건 | 최대 15년, 최대 555달러/MW-day | 2026년 9월 30일 개시 목표 |
PJM은 예비조달안에 “new large loads should bear the costs they cause”라는 원칙을 담았습니다. 대형부하 등록부를 만들어 전력이 부족하면 자체 전원이 없는 신규 대형부하부터 감축하는 방안도 들어 있습니다. 목표 물량은 약 9GW로 추정되며(최초안 14.9GW, Jefferies 추정), 2026년 9월 29일 현재 FERC 승인 여부는 확인되지 않았습니다.
용어 풀이
1. ATM(시장가 분할 매각) — 회사가 시장에서 주식을 조금씩 나눠 파는 방식으로, 대규모 공모보다 주가 충격이 작습니다.
2. 하이일드(정크본드) — 투자등급(BBB− 이상)에 못 미치는 회사채로, 위험이 큰 만큼 이자가 높습니다.
3. 용량경매(MW-day) — 미래 특정 연도에 쓸 발전 용량을 미리 사는 경매로, 가격은 MW당 하루 단위로 매깁니다.
상황별 추천
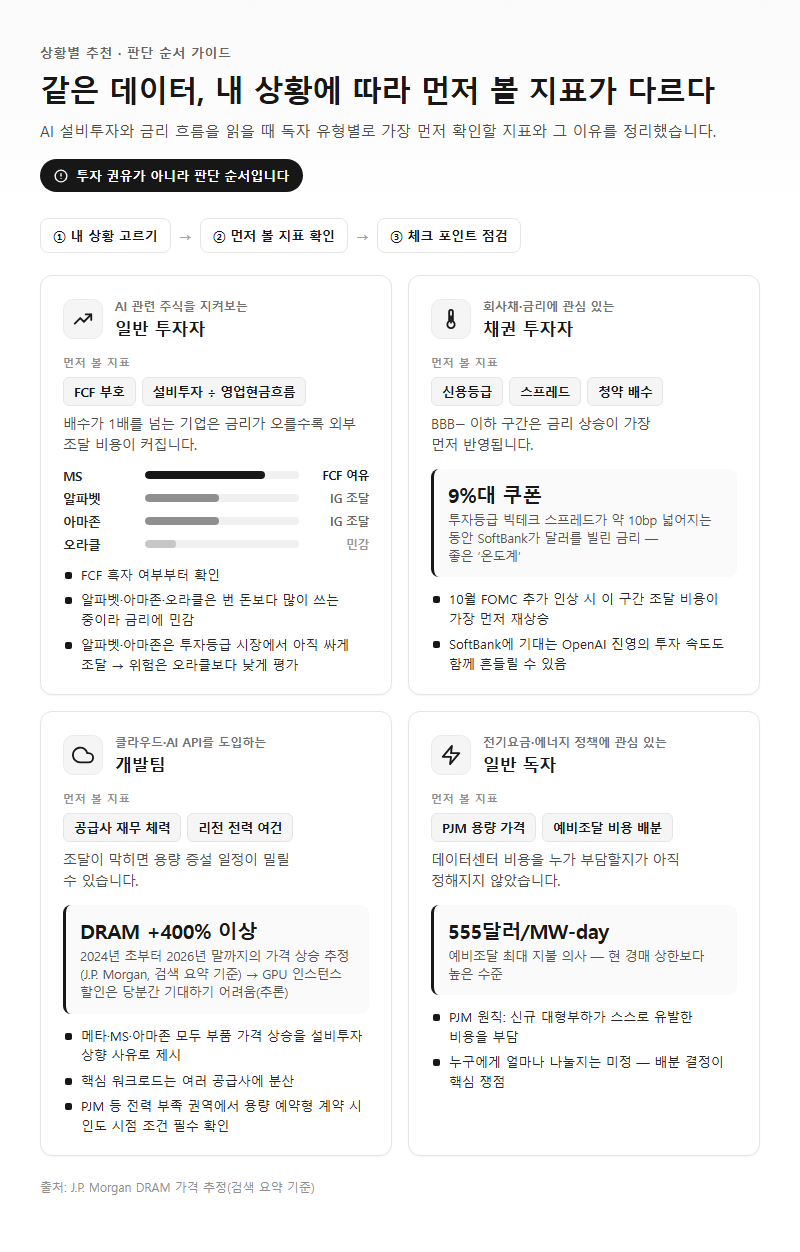
같은 데이터라도 무엇을 판단하려는지에 따라 먼저 볼 지표가 다릅니다. 아래 표는 투자 권유가 아니라 판단 순서입니다.
| 독자 상황 | 먼저 볼 지표 | 이유 |
|---|---|---|
| AI 관련 주식을 지켜보는 일반 투자자 | FCF 부호, 설비투자/영업현금흐름 배수 | 1배를 넘는 기업은 금리가 오를수록 외부 조달 비용이 커짐 |
| 회사채·금리에 관심 있는 투자자 | 신용등급, 스프레드, 청약 배수 | BBB− 이하 구간은 금리 상승이 가장 먼저 반영됨 |
| 클라우드·AI API를 도입하는 개발팀 | 공급사 재무 체력, 리전 전력 여건 | 조달이 막히면 용량 증설 일정이 밀릴 수 있음 |
| 전기요금·에너지 정책에 관심 있는 독자 | PJM 용량 가격, 예비조달 비용 배분 | 데이터센터 비용을 누가 부담할지가 아직 미정 |
주식을 보는 독자라면 FCF 흑자 여부부터 확인하면 됩니다. 마이크로소프트처럼 FCF가 넉넉한 기업은 금리 인상을 흡수할 여지가 있습니다. 반면 알파벳·아마존·오라클은 번 돈보다 많이 쓰고 있어 금리와 채권시장 분위기에 더 민감합니다. 그래도 알파벳과 아마존은 투자등급 시장에서 아직 싸게 빌릴 수 있어, 당장의 위험은 오라클보다 낮게 평가됩니다.
금리를 보는 독자에게는 SoftBank 채권이 좋은 온도계입니다. 투자등급 빅테크 스프레드가 10bp가량 넓어지는 동안 SoftBank는 9%대 쿠폰으로 달러를 빌렸습니다. 10월 FOMC에서 추가 인상이 현실화되면 이 구간의 조달 비용이 가장 먼저 다시 오를 것입니다. 여기에 기대는 OpenAI 진영의 투자 속도도 함께 흔들립니다.
개발팀이라면 세 가지를 점검해 두면 좋습니다. 첫째, 메타·마이크로소프트·아마존 모두 부품 가격 상승을 설비투자 상향 사유로 들었습니다. DRAM 가격이 2024년 초부터 2026년 말까지 400% 넘게 오를 것이라는 추정도 있습니다(J.P. Morgan, 검색 요약 기준). 그러니 GPU 인스턴스 할인은 당분간 기대하기 어렵다고 보는 게 안전합니다(추론). 둘째, 핵심 워크로드는 여러 공급사에 나눠 두세요. 셋째, PJM처럼 전력이 부족한 권역의 리전에서 용량 예약형 계약을 맺는다면 인도 시점 조건을 반드시 확인해야 합니다.
전기요금을 보는 독자에게 핵심 쟁점은 비용 배분입니다. PJM은 신규 대형부하가 스스로 유발한 비용을 부담해야 한다는 원칙을 내세웠지만, 데이터센터 비용을 누구에게 얼마나 나눌지는 아직 정해지지 않았습니다. 예비조달 최대 지불 의사가 555달러/MW-day로 현 경매 상한보다 높다는 점도 함께 봐야 합니다.
자주 하는 실수
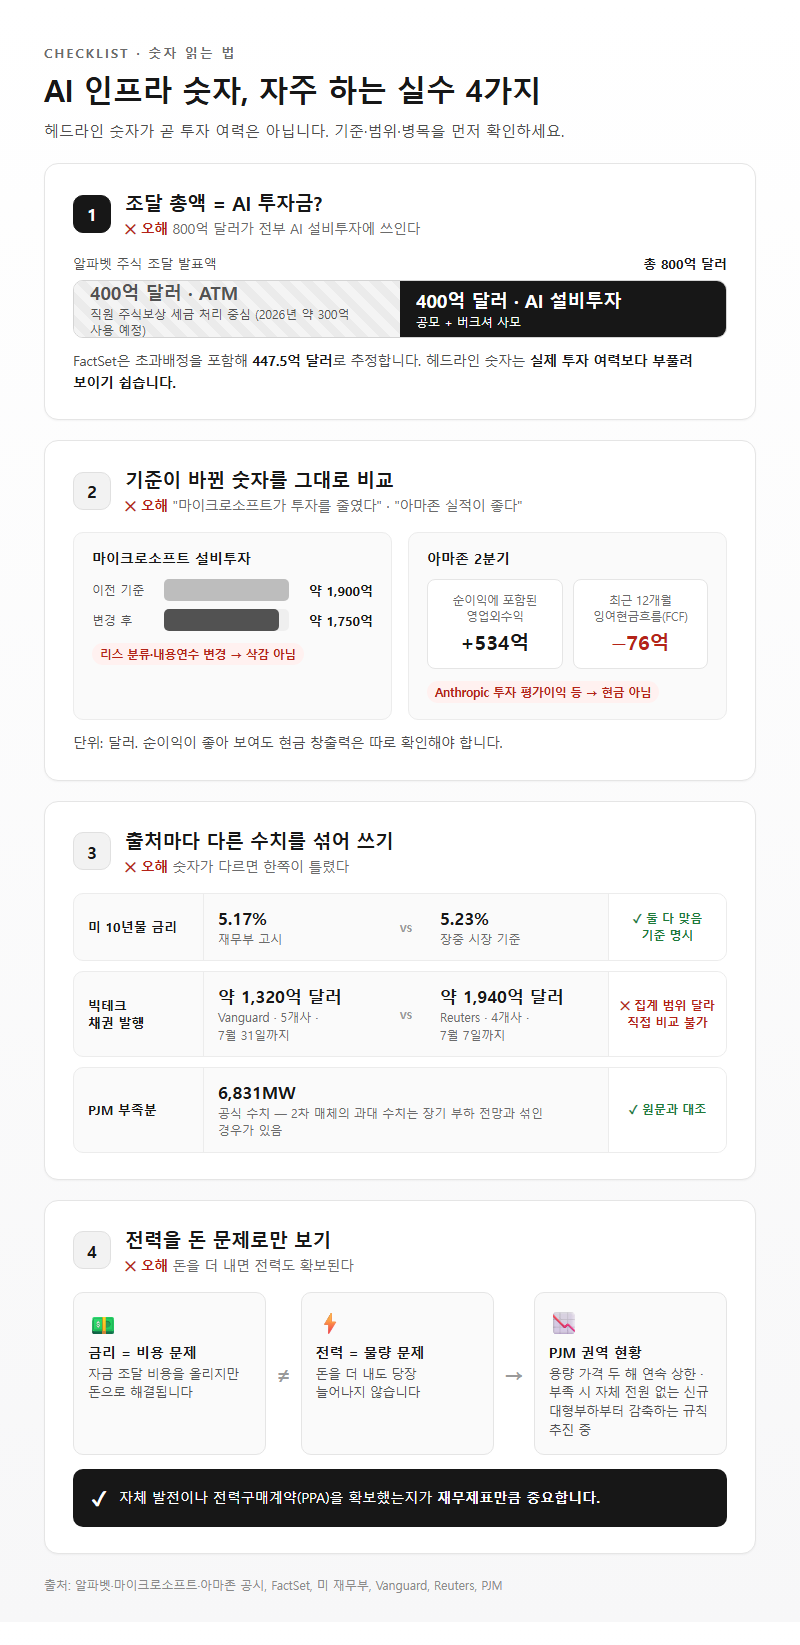
첫째, 발표된 조달 총액을 전부 AI 투자금으로 읽는 실수입니다. 알파벳의 800억 달러 주식 조달 가운데 ATM 400억 달러는 주로 직원 주식보상의 세금 처리용이고, 회사는 2026년에 약 300억 달러를 쓸 예정이라고 공시했습니다. 공시상 AI 설비투자에 쓰이는 몫은 공모와 버크셔 사모를 합친 400억 달러입니다(FactSet은 초과배정을 포함해 447.5억 달러로 추정). 헤드라인 숫자는 실제 투자 여력보다 부풀려 보이기 쉽습니다.
둘째, 기준이 바뀐 숫자를 그대로 비교하는 실수입니다. 마이크로소프트의 약 1,750억 달러는 리스 분류와 내용연수를 바꾼 뒤의 수치입니다. 이전 기준 추정치(약 1,900억 달러)와 나란히 놓고 “투자를 줄였다”고 읽으면 틀립니다. 아마존 2분기 순이익에 Anthropic 투자 평가이익 등 영업외수익 534억 달러가 들어 있는 것도 같은 함정입니다. 순이익은 좋아 보여도 최근 12개월 FCF는 −76억 달러입니다.
셋째, 출처마다 다른 수치를 섞어 쓰는 실수입니다. 10년물 금리는 재무부 고시로 5.17%, 장중 시장 기준으로 5.23%이며 둘 다 맞습니다. 빅테크 채권 발행 규모도 Vanguard(5개사, 7월 31일까지 약 1,320억 달러)와 Reuters(4개사, 7월 7일까지 약 1,940억 달러)는 집계 범위가 달라 직접 비교할 수 없습니다. PJM 부족분의 공식 수치는 6,831MW입니다. 2차 매체에서 장기 부하 전망과 섞인 과대 수치가 보이면 원문과 대조해야 합니다.
넷째, 전력을 돈 문제로만 보는 실수입니다. 금리는 비용을 올리지만, 전력은 돈을 더 내도 당장 늘어나지 않습니다. PJM 권역에서는 용량 가격이 두 해 연속 상한에 걸렸고, 부족할 때 자체 전원이 없는 신규 대형부하부터 감축하는 규칙이 추진되고 있습니다. 자체 발전이나 전력구매계약(PPA)을 확보했는지가 재무제표만큼 중요합니다.
정리
2026년 9월 연준 인상 이후 AI 붐의 자금줄은 현금흐름 자립, 주식·채권 혼합, 차입 의존의 세 층으로 뚜렷하게 갈렸습니다. 금리 부담은 BBB− 등급의 오라클과 9%대 쿠폰으로 빌리는 SoftBank·OpenAI 진영에 가장 먼저 닥칩니다. 전력은 금리와 별개로, 누가 먼저 증설할 수 있는지를 가르는 제약입니다.
한 줄로 줄이면 이렇습니다. FCF 부호와 설비투자/영업현금흐름 배수로 1차 선별하고, 신용등급과 전력 확보 여부로 2차 검증하면 됩니다. 발표 총액, 기준이 바뀐 수치, 출처마다 다른 집계는 원문과 대조한 뒤에 비교해야 합니다.
참고 자료
조사 기준일: 2026년 09월 29일
본문의 수치는 아래 자료에서 확인한 것입니다. 제조사 공식 자료(T1)와 전문 매체 실측(T2)을 구분해 표기했습니다. 가격·공급 상황은 변동이 크므로 기준일 이후의 값은 다시 확인해야 합니다.
Tier 1 (확인일 모두 2026-09-29)
– 연준 FOMC 성명(2026-09-16): https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
– 연준 FOMC 경제전망 자료: https://www.federalreserve.gov/monetarypolicy/fomcprojtabl20260916.htm
– 미 재무부 일별 수익률 곡선(2026-09): https://home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?type=daily_treasury_yield_curve&field_tdr_date_value_month=202609
– 알파벳 2분기 실적 8-K: https://www.sec.gov/Archives/edgar/data/0001652044/000165204426000066/googexhibit991q22026.htm
– 알파벳 800억 달러 주식 조달 8-K: https://www.sec.gov/Archives/edgar/data/0001652044/000119312526257724/d83560dex991.htm
– 메타 2분기 실적: https://investor.atmeta.com/investor-news/press-release-details/2026/Meta-Reports-Second-Quarter-2026-Results/default.aspx
– 마이크로소프트 FY26 4분기 실적발표: https://www.microsoft.com/en-us/investor/events/fy-2026/earnings-fy-2026-q4
– 아마존 2분기 실적: https://ir.aboutamazon.com/news-release/news-release-details/2026/Amazon-com-Announces-Second-Quarter-Results/
– 오라클 FY27 1분기 8-K: https://www.sec.gov/Archives/edgar/data/0001341439/000119312526387905/orcl-ex99_1.htm
– SoftBank그룹 선순위채 발행 공시: https://group.softbank/en/news/press/20260924
– PJM 2028/29 경매 결과: https://insidelines.pjm.com/pjm-capacity-auction-procures-138318-mw-of-generation-resources-as-work-continues-to-address-growing-electricity-demand/
– PJM 신뢰도 예비조달안: https://insidelines.pjm.com/pjm-reliability-backstop-proposal-outlines-steps-to-secure-new-supply-and-maintain-reliability/
Tier 2 (확인일 2026-09-29)
– Vanguard, The AI buildout comes to the bond market: https://corporate.vanguard.com/content/corporatesite/us/en/corp/vemo/ai-buildout-comes-to-bond-market.html
– Reuters(Yahoo Finance 게재), 빅테크 채권 스프레드: https://finance.yahoo.com/markets/stocks/articles/hyperscaler-debt-binge-pushes-yields-134825104.html
– 댈러스 연은, AI 채권과 듀레이션 공급: https://www.dallasfed.org/research/economics/2026/0210-searls-aifinancing
– FactSet, 빅테크 외부 자금 조달: https://insight.factset.com/hyperscalers-tap-external-financing-as-ai-capex-outruns-cash-flow
– CFO Dive, MS 설비투자: https://www.cfodive.com/news/microsoft-holds-line-ai-spending-plans/826648/
– Utility Dive, PJM 예비조달: https://www.utilitydive.com/news/pjm-accelerates-backstop-reliability-auction-amid-uncertainty-over-data-cen/820707/
– 검색 결과로만 확인(원문 미열람·차단): CNBC 금리 결정·10년물 보도(2026-09-16·09-25), Bloomberg·CNBC OpenAI 조달 보도(2026-03-31·09-15), US News·Bloomberg SoftBank 채권 보도(2026-09-23), heise·TNW 오라클 강등 보도(2026-07)
답글 남기기