
앤트로픽 IPO 공모가는 2026년 11월 18일 확정 예정입니다. 상장 직전 세 차례의 가격 인하, 약 30% 늘어난 토큰, 2.08배에서 1.72배로 내려간 컴퓨트 효율을 공시 기준으로 짚어 가격결정력이 마진으로 이어지는지 판단합니다.
이 글에는 네이버 브랜드커넥트 제휴 링크가 포함되어 있습니다. 링크를 통해 구매가 이루어지면 작성자가 일정액의 수수료를 지급받습니다. 제품 선택과 구매는 독자의 판단이며, 이 글은 특정 제품의 효과를 보증하지 않습니다.
앤트로픽 상장 시작 전 확인할 것
앤트로픽 IPO에서 가격결정력은 아직 절반만 증명된 상태입니다. 공개된 자료를 보면, 같은 점수를 내는 경쟁 모델보다 과제당 비용이 몇 배 비싼데도 순매출유지율(NRR)이 약 900%에 이릅니다. 비싸도 고객이 쓰는 양을 늘리고 있다는 뜻입니다. 반면 상장 직전에 이어진 가격 인하가 마진을 지켜줄지는 공시된 숫자만으로는 아직 알 수 없습니다. 이 글은 2026년 11월 17일 기준 SEC 공시, 회사 팩트시트, 각사 가격표, 독립 평가 기관의 측정치로 가격결정력을 판단하는 순서를 정리했습니다. 기업가치 평가나 매수 여부 판단은 다루지 않습니다.
앤트로픽 상장일과 공모 일정
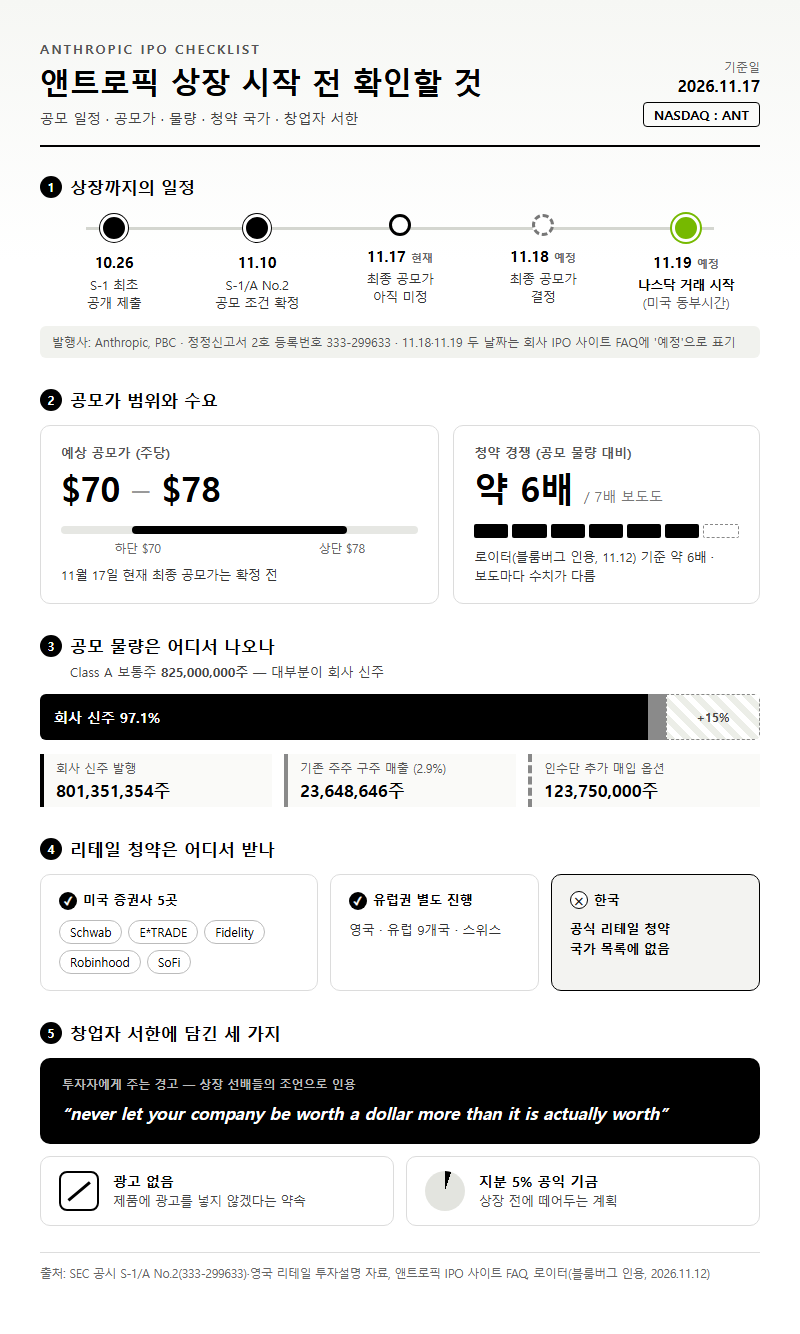
앤트로픽 상장일은 미국 동부시간 2026년 11월 19일 거래 시작 예정입니다. 회사 IPO 사이트 FAQ에는 최종 공모가를 11월 18일에 정하고 거래는 11월 19일에 시작한다고 적혀 있고, 두 날짜 모두 ‘예정’으로 표기돼 있습니다. 상장 시장은 나스닥, 티커는 ANT입니다. 앤트로픽(Anthropic, PBC)은 2026년 10월 26일 S-1을 처음 공개 제출했고, 2026년 11월 10일 정정신고서 2호(S-1/A No.2, 등록번호 333-299633)에서 공모 조건을 정했습니다.
앤트로픽 상장 가격과 공모 물량
앤트로픽 상장 가격은 주당 $70–78 범위로 제시됐습니다. 2026년 11월 17일 현재 최종 공모가는 아직 정해지지 않았습니다. SEC에 제출된 영국 리테일 투자설명 자료 기준 공모 조건은 아래와 같습니다.
| 항목 | 내용 |
|---|---|
| 공모 주식 수 | Class A 보통주 825,000,000주 |
| 회사 신주 발행 | 801,351,354주 |
| 기존 주주 구주 매출 | 23,648,646주 |
| 인수단 추가 매입 옵션 | 123,750,000주 |
| 예상 공모가 | 주당 $70–78 |
| 상장 시장·티커 | 나스닥, ANT |
리테일 청약은 미국의 Schwab·ETRADE·Fidelity·Robinhood·SoFi에서 받고, 영국과 유럽 9개국·스위스에서도 따로 진행됩니다. 한국은 공식 리테일 청약 국가 목록에 없습니다.* 수요는 몰리는 편입니다. 블룸버그를 인용한 로이터의 2026년 11월 12일 보도는 청약이 공모 물량의 약 6배라고 전했는데, 약 7배라고 쓴 보도도 있어 숫자가 엇갈립니다.
창업자 서한에는 투자자에게 주는 경고도 있습니다. 상장을 먼저 겪은 이들의 조언이라며 “never let your company be worth a dollar more than it is actually worth”라는 문장을 인용했습니다. 광고를 넣지 않겠다는 약속과 상장 전 지분 5%를 공익 기금으로 떼어둔다는 계획도 같은 서한에 담겼습니다.
용어 풀이
1. S-1 — 미국 증권거래위원회(SEC)에 내는 상장 신고서로, 재무제표와 위험 요인을 공개하는 1차 자료입니다.
2. PBC(공익법인) — 주주 이익과 함께 정관에 적힌 공익 목적도 따르도록 설계된 미국의 회사 형태입니다.
3. 순매출유지율(NRR) — 기존 고객이 1년 전보다 돈을 얼마나 더 쓰는지 보여주는 비율로, 100%를 넘으면 기존 고객 지출이 늘었다는 뜻입니다.
준비물·필요 서류
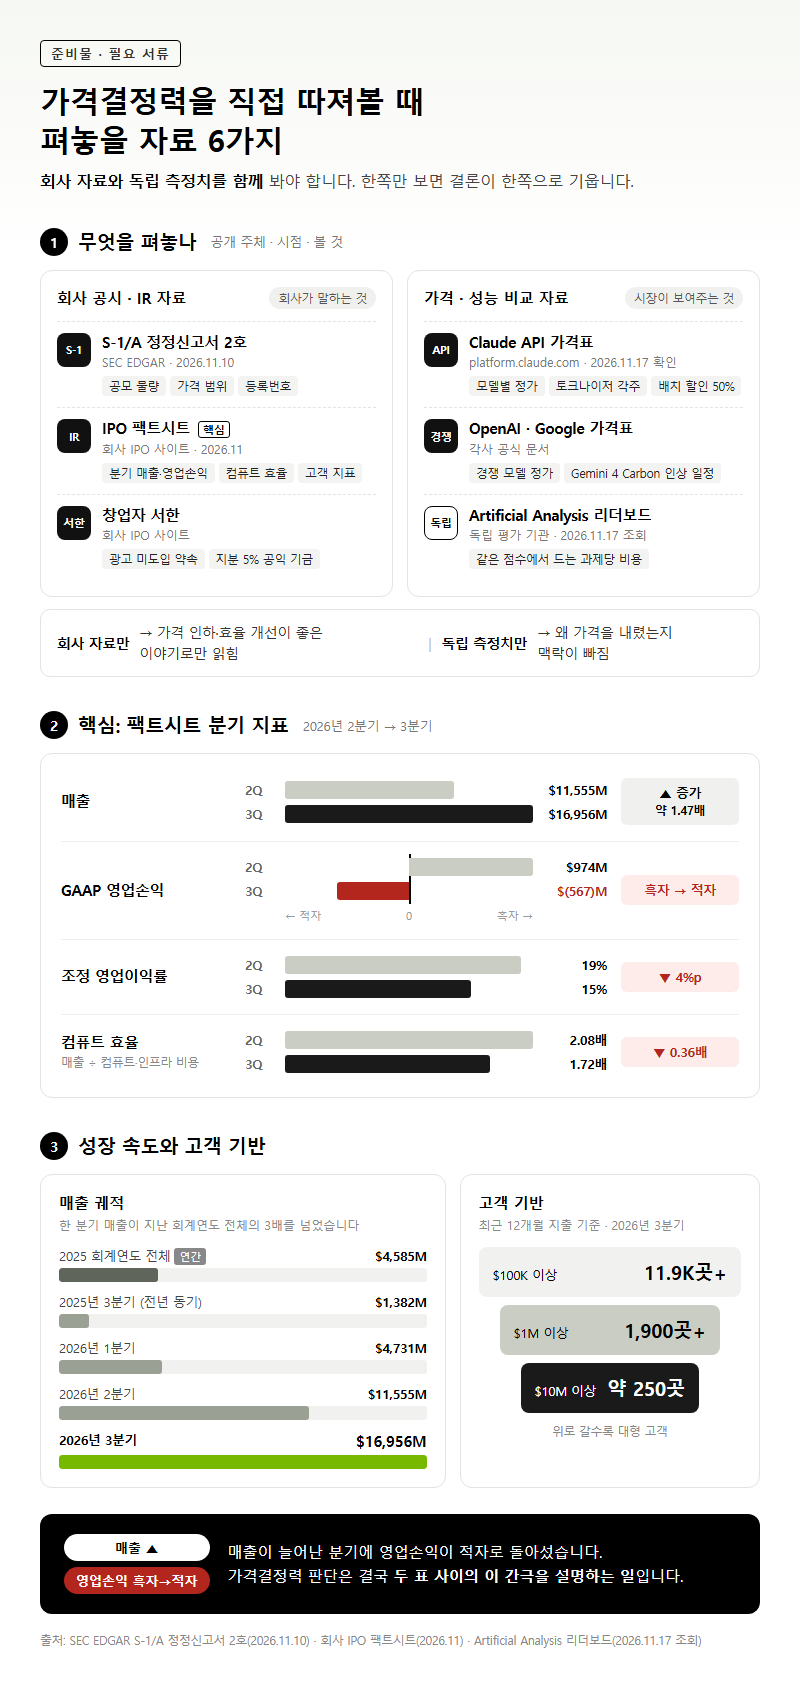
가격결정력을 직접 따져보려면 회사 자료와 독립 측정치를 함께 펴놓아야 합니다. 회사 자료만 보면 가격 인하와 효율 개선이 좋은 이야기로만 읽힙니다. 독립 측정치만 보면 회사가 왜 가격을 내렸는지 맥락이 빠집니다. 판단에 필요한 자료는 여섯 가지입니다.
| 자료 | 공개 주체·시점 | 여기서 볼 것 |
|---|---|---|
| S-1/A 정정신고서 2호 | SEC EDGAR, 2026년 11월 10일 | 공모 물량, 가격 범위, 등록번호 |
| IPO 팩트시트 | 회사 IPO 사이트, 2026년 11월 | 분기 매출·영업손익, 컴퓨트 효율, 고객 지표 |
| 창업자 서한 | 회사 IPO 사이트 | 광고 미도입 약속, 지분 5% 공익 기금 |
| Claude API 가격표 | platform.claude.com, 2026년 11월 17일 확인 | 모델별 정가, 토크나이저 각주, 배치 할인 50% |
| OpenAI·Google 가격표 | 각사 공식 문서 | 경쟁 모델 정가, Gemini 4 Carbon 인상 일정 |
| Artificial Analysis 리더보드 | 독립 평가 기관, 2026년 11월 17일 조회 | 같은 점수에서 드는 과제당 비용 |
이 중 핵심은 팩트시트의 분기 지표입니다. 가격 인하가 마진에 남긴 흔적은 2분기와 3분기를 나란히 놓으면 보입니다.
| 지표 | 2026년 2분기 | 2026년 3분기 |
|---|---|---|
| 매출 | $11,555M | $16,956M |
| GAAP 영업손익 | $974M | $(567)M |
| 조정 영업이익률 | 19% | 15% |
| 컴퓨트 효율(매출 ÷ 컴퓨트·인프라 비용) | 2.08배 | 1.72배 |
성장 속도는 분명합니다. 2025 회계연도 전체 매출이 $4,585M이었는데, 2026년 3분기 한 분기 매출이 $16,956M입니다. 전년 동기는 $1,382M, 2026년 1분기는 $4,731M이었습니다. 고객 기반도 넓습니다. 2026년 3분기 기준 최근 12개월 지출이 $100K 이상인 고객이 11.9K곳 이상, $1M 이상이 1,900곳 이상, $10M 이상이 약 250곳입니다.
그런데 매출이 늘어난 분기에 영업손익은 흑자에서 적자로 돌아섰습니다. 가격결정력을 판단하는 작업은 결국 이 두 표 사이의 간극을 설명하는 일입니다.
단계별 진행 순서
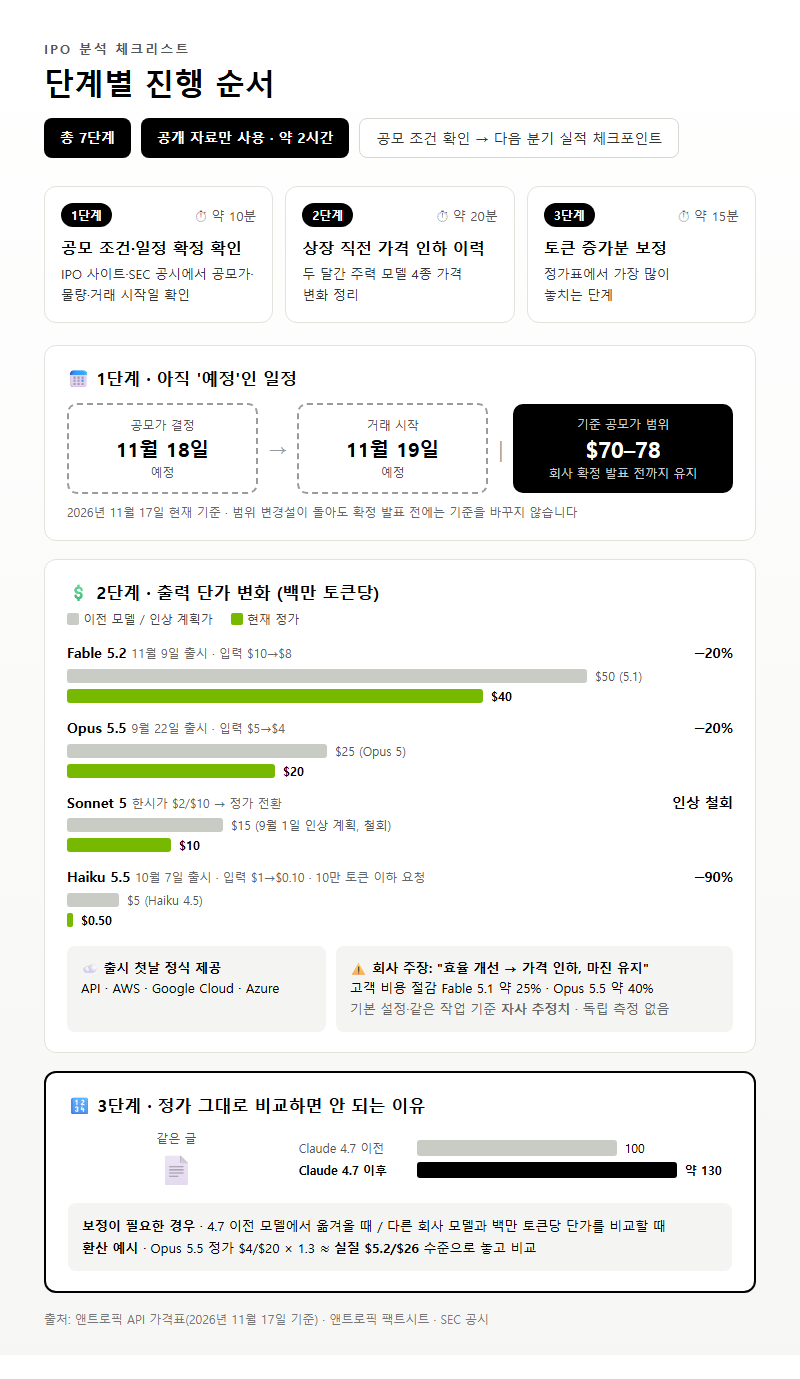
아래 일곱 단계는 공모 조건 확인에서 시작해, 다음 분기 실적에서 무엇을 볼지 정하는 데서 끝납니다. 공개 자료만으로 모두 합쳐 약 2시간이면 됩니다.
1단계: 공모 조건과 일정 확정 여부 확인 (약 10분)
먼저 IPO 사이트와 SEC 공시에서 공모가, 물량, 거래 시작일을 확인합니다. 주의할 점이 있습니다. 2026년 11월 17일 현재 11월 18일 공모가와 11월 19일 거래 시작은 모두 ‘예정’입니다. 공모가 범위가 바뀌었다는 이야기가 돌더라도 회사가 확정 발표를 내기 전까지는 $70–78 범위를 기준으로 봅니다.
2단계: 상장 직전 가격 인하 이력 정리 (약 20분)
앤트로픽은 상장을 앞둔 두 달 동안 주력 모델 가격을 잇달아 내렸습니다. 세 모델 모두 출시 첫날부터 API와 AWS·Google Cloud·Azure에 정식 제공됐습니다. 가격은 2026년 11월 17일 가격표 기준이며 입력/출력 백만 토큰당 요금입니다.
| 모델 | 출시일 | 정가 | 이전 모델 대비 |
|---|---|---|---|
| Opus 5.5 | 2026년 9월 22일 | $4/$20 | Opus 5($5/$25)보다 20% 낮음 |
| Haiku 5.5 | 2026년 10월 7일 | $0.10/$0.50(10만 토큰 이하 요청) | Haiku 4.5($1/$5)보다 90% 낮음 |
| Fable 5.2 | 2026년 11월 9일 | $8/$40 | Fable 5.1($10/$50)보다 20% 낮음 |
| Sonnet 5 | — | $2/$10 정가 전환 | $3/$15 인상 계획 철회 |
Sonnet 5는 출시 때 한시 가격이던 $2/$10을 그대로 정가로 굳혔습니다. 가격표 각주에는 “The previously scheduled increase to $3/$15 per million input/output tokens on September 1, 2026 will not occur.”라고 적혀 있습니다. 회사가 내세우는 논리는 팩트시트의 “Increasing model efficiency allows us to lower customer cost while preserving margins”라는 문장입니다. 근거로는 Fable 5.1이 Fable 5보다 약 25%, Opus 5.5가 Opus 5보다 약 40% 고객 비용을 줄였다는 수치를 들었습니다. 두 수치 모두 기본 설정에서 같은 작업을 돌린 자사 추정치이고, 독립 측정은 아직 없습니다.
3단계: 토큰 증가분 보정 (약 15분)
정가표를 읽을 때 가장 많이 놓치는 단계입니다. 같은 가격표에는 Claude 4.7 이후 모델에 대해 “This tokenizer produces approximately 30% more tokens for the same text.”라는 문구가 있습니다. 같은 글을 처리해도 토큰이 약 30% 더 나온다는 뜻입니다. Claude 4.7 이전 모델에서 옮겨오거나 다른 회사 모델과 백만 토큰당 단가를 나란히 비교하면, 이 차이 때문에 실제 청구액이 정가표만큼 줄지 않을 수 있습니다. 비교 기준은 토큰 단가가 아니라 같은 작업에 실제로 든 금액이어야 합니다.
4단계: 과제당 비용으로 경쟁 모델과 비교 (약 30분)
토큰 문제를 피하려면 과제 하나를 끝내는 데 든 비용을 보면 됩니다. 독립 평가 기관 Artificial Analysis의 지수(v5.0.1, 9개 평가 종합)와 과제당 비용을 2026년 11월 17일 기준으로 나열하면 다음과 같습니다.
| 모델(설정) | AA 지수 | 과제당 비용 |
|---|---|---|
| Claude Fable 5.2 (max) | 65 | $26.54 |
| Claude Fable 5.2 (high) | 62 | $9.08 |
| Gemini 4 Carbon (high) | 60 | $5.48 |
| Claude Opus 5.5 (max) | 59 | $10.04 |
| GPT-6 Astra (max) | 57 | $6.24 |
| Claude Sonnet 5.5 (max) | 55 | $10.02 |
| GPT-6.1 Sol (max) | 55 | $1.27 |
가격결정력이 가장 선명하게 드러나는 곳은 맨 아래 두 줄입니다. 점수는 똑같이 55점인데 Sonnet 5.5의 과제당 비용이 GPT-6.1 Sol의 약 7.9배입니다. 그런데도 NRR이 약 900%라면, 고객이 가격만 보고 모델을 고르지 않는다는 증거로 읽힙니다.
회사 발표와 독립 측정이 엇갈리는 지점도 있습니다. 회사는 Fable 5.2(high)가 GPT-6 Astra를 비슷한 비용으로 앞선다고 발표했지만, AA 기준으로는 Fable 5.2(high) 비용이 GPT-6 Astra의 1.46배입니다. Fable 5.2(high)가 Opus 5.5(max)와 같은 점수를 절반 수준의 비용으로 낸다는 발표도 있는데, 이는 자사 코딩 평가의 초기 테스트 결과입니다. AA 기준으로는 비용이 0.90배로 절반에 못 미치지만, 점수는 62점 대 59점으로 오히려 높습니다. 설정에 따라서도 비용이 크게 달라집니다. 같은 Fable 5.2라도 max 설정은 $26.54, high 설정은 $9.08입니다.
용어 풀이
1. 토큰 — AI 모델이 글을 잘게 나눠 처리하는 단위로, API 요금은 이 개수에 따라 매겨집니다.
2. 토크나이저 — 글을 토큰으로 쪼개는 규칙으로, 규칙이 바뀌면 같은 글이라도 토큰 수와 요금이 달라집니다.
3. 과제당 비용 — 평가 과제 하나를 끝내는 데 실제로 든 금액으로, 토큰 단가와 사용량을 함께 반영한 값입니다.
5단계: 마진 지표 읽기 (약 30분)
가격 인하의 대가는 3분기 숫자에 나타납니다. 2분기에 GAAP 영업이익 $974M으로 처음 흑자를 냈다가 3분기에 영업손실 $(567)M으로 다시 돌아섰습니다. 조정 영업이익률도 19%에서 15%로 내려갔습니다. 3분기 컴퓨트·인프라 비용은 $9,863M으로, 학습 비용을 포함해 매출의 58.2%입니다.
회사가 밝힌 효율 하락의 원인은 가격이 아니라 조달입니다. 팩트시트 각주에는 “$5.0 billion of compute under short-term commitments, which currently costs significantly more than comparable compute procured under our multi-year commitments”라고 적혀 있습니다. 비싼 단기 계약 컴퓨트 $5.0B가 효율을 끌어내렸다는 설명입니다. 앞으로 부담할 몫도 큽니다. 컴퓨트 약정 총액은 약 $900B이고, 이 가운데 약 $70.7B를 2026년 9월 30일 이후 12개월 안에 지급해야 합니다.
6단계: 경쟁사 가격 방향 확인 (약 10분)
업계 흐름은 앤트로픽과 반대입니다. 구글은 Gemini 4 Carbon의 API 가격을 2026년 12월 1일부터 $2/$10에서 $4/$20으로 두 배 올립니다. 인상 뒤에는 Opus 5.5와 토큰당 정가가 같아집니다. OpenAI의 최상위 모델 gpt-6-astra는 $10/$50으로 Fable 5.2($8/$40)보다 높고, 중간급 gpt-6.1-sol은 $2/$10으로 Sonnet 5.5와 같습니다.
경쟁사 둘이 최상위 모델 가격을 높게 두거나 올리는 동안 앤트로픽만 내리고 있는 셈입니다. 가격 경쟁을 주도하는 움직임으로 보기는 어렵습니다. 효율 향상분을 가격에 넘겨 점유율을 지키는 전략으로 읽는 편이 자연스럽습니다. 다만 이는 공개 자료로 내린 해석이고, 회사가 직접 밝힌 전략은 아닙니다.
7단계: 2026년 4분기 실적에서 확인할 지점 정하기 (실적 공개 시점)
공시된 재무는 2026년 9월 30일까지입니다. Opus 5.5 인하는 3분기 마지막 8일에만 반영됐고, Haiku 5.5와 Fable 5.2 인하는 반영되지 않았습니다. 마진을 지키면서 비용을 낮춘다는 회사 설명을 처음 시험할 자료가 4분기 실적인 이유입니다. 볼 지표는 세 가지입니다. 컴퓨트 효율이 1.72배에서 회복되는지, 조정 영업이익률이 15%보다 오르는지, 단기 약정 컴퓨트 비중이 줄었는지입니다.
자주 놓치는 부분
런레이트 $81B를 매출로 읽는 실수
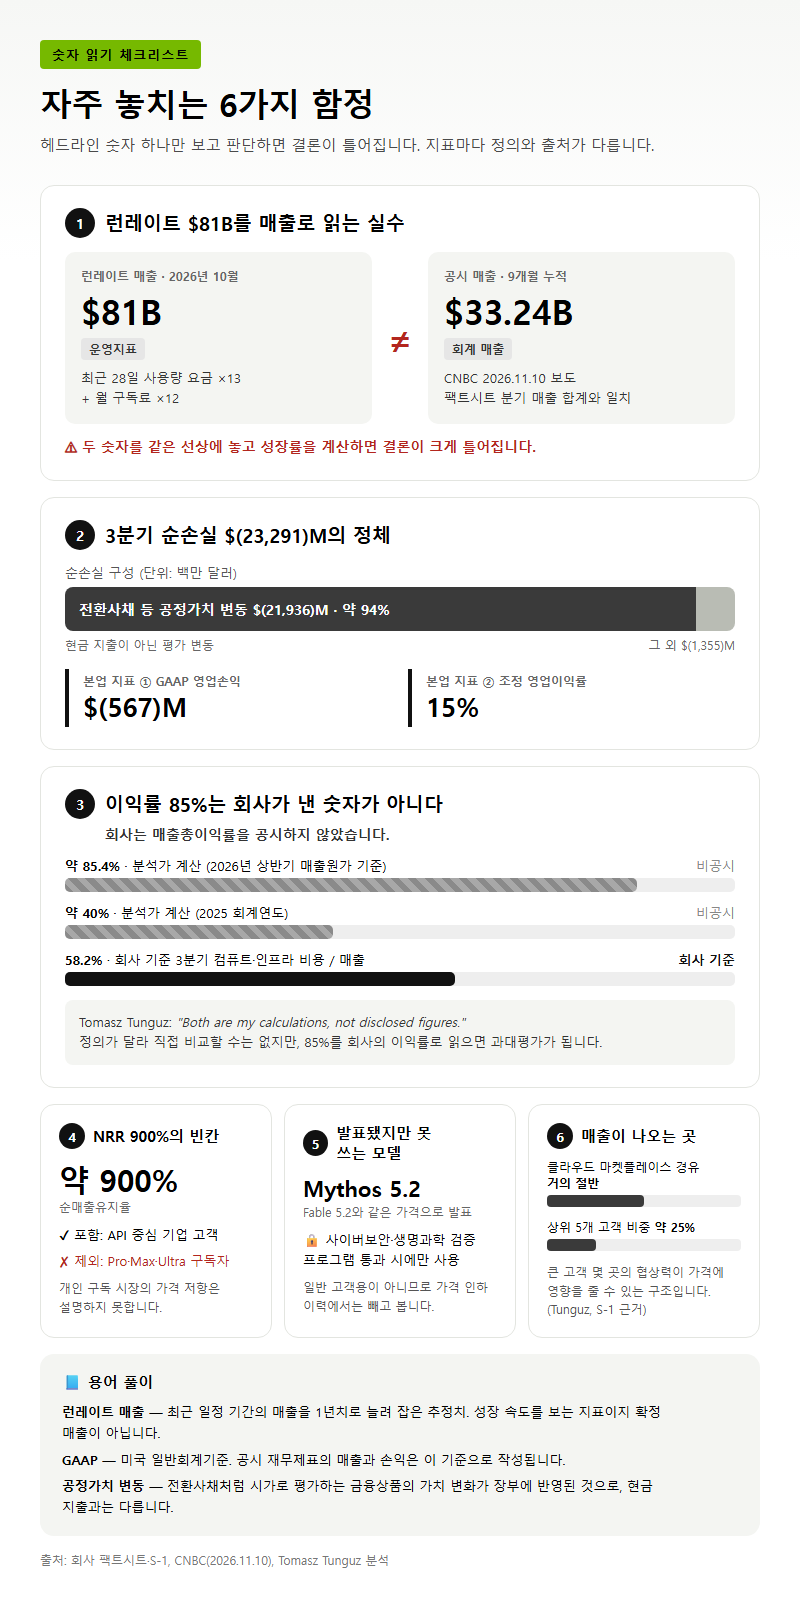
팩트시트의 런레이트 매출은 2026년 10월 기준 약 $81B입니다. 하지만 이 값은 최근 28일 사용량 요금×13에 월 구독료×12를 더한 운영지표로, 회계 매출이 아닙니다. CNBC는 2026년 11월 10일 보도에서 공시 기준 9개월 누적 매출을 $33.24B로 전했고, 이 값은 팩트시트의 분기 매출 합계와 일치합니다. 두 숫자를 같은 선상에 놓고 성장률을 계산하면 결론이 크게 틀어집니다.
순손실 $(23,291)M의 정체
3분기 순손실 $(23,291)M만 보고 사업이 크게 흔들린다고 판단하는 경우가 있습니다. 그런데 이 가운데 $(21,936)M은 전환사채 등의 공정가치 변동에서 나온 금액입니다. 본업의 수익성을 보려면 순손익 대신 GAAP 영업손익 $(567)M과 조정 영업이익률 15%를 봐야 합니다.
이익률 85%는 회사가 낸 숫자가 아니다
매출총이익률 85%라는 숫자가 널리 퍼져 있지만, 이는 분석가가 2026년 상반기 매출원가로 직접 계산한 값(약 85.4%)입니다. 같은 계산을 한 Tomasz Tunguz는 “Both are my calculations, not disclosed figures.”라고 밝혔고, 2025 회계연도 값은 약 40%로 계산했습니다. 회사는 매출총이익률을 공시하지 않았습니다. 회사 기준 3분기 컴퓨트·인프라 비용은 매출의 58.2%입니다. 정의가 달라 두 숫자를 직접 비교할 수는 없지만, 85%를 회사의 이익률로 읽으면 과대평가가 됩니다.
NRR 900%에서 빠진 고객
약 900%라는 순매출유지율에는 Pro·Max·Ultra 구독자가 빠져 있습니다. 주로 API를 쓰는 기업 고객의 지출 증가를 보여주는 지표라서, 개인 구독 시장의 가격 저항까지 설명해 주지는 않습니다.
발표됐지만 쓸 수 없는 모델
Mythos 5.2도 Fable 5.2와 같은 가격으로 발표됐습니다. 하지만 사이버보안·생명과학 분야의 검증 프로그램을 통과해야만 쓸 수 있어 일반 고객이 바로 쓸 수 있는 모델이 아닙니다. 가격 인하 이력을 정리할 때는 이 모델을 빼고 봅니다.
매출이 어디서 나오는지
Tunguz는 S-1을 근거로 매출의 거의 절반이 클라우드 마켓플레이스를 거쳐 들어오고, 상위 5개 고객이 약 25%를 차지한다고 정리했습니다. 고객 수는 많아도 큰 고객 몇 곳의 협상력이 가격에 영향을 줄 수 있는 구조입니다.
용어 풀이
1. 런레이트 매출 — 최근 일정 기간의 매출을 1년치로 늘려 잡은 추정치로, 성장 속도를 보는 지표이지 확정 매출이 아닙니다.
2. GAAP — 미국 일반회계기준으로, 공시 재무제표의 매출과 손익은 이 기준으로 작성됩니다.
3. 공정가치 변동 — 전환사채처럼 시가로 평가하는 금융상품의 가치 변화가 장부에 반영된 것으로, 현금 지출과는 다릅니다.
체크리스트 정리
- 공모가·거래일 확정 여부: 2026년 11월 18일 공모가, 11월 19일 거래 시작은 예정일 뿐이니 확정 발표로 다시 확인합니다.
- 정가 인하 폭: Opus 5.5 20%, Haiku 5.5 90%, Fable 5.2 20% 인하와 Sonnet 5 인상 철회를 출시일과 함께 정리합니다.
- 토큰 약 30% 증가 보정: 토큰당 단가 비교를 그대로 믿지 말고 과제당 비용으로 다시 봅니다.
- 같은 점수에서의 비용 차이: AA 55점 기준 Sonnet 5.5가 GPT-6.1 Sol의 약 7.9배라는 점과 NRR 약 900%를 함께 놓고 봅니다.
- 마진 하락 원인: 컴퓨트 효율 2.08배→1.72배, 단기 약정 컴퓨트 $5.0B, 12개월 내 지급 약 $70.7B를 확인합니다.
- 숫자 정의 구분: 런레이트 $81B와 9개월 GAAP 매출 $33.24B, 분석가가 계산한 이익률 85%와 회사 공시를 섞지 않습니다.
- 4분기 실적 관전 포인트: Haiku 5.5·Fable 5.2 인하가 처음 반영되는 분기에 컴퓨트 효율과 조정 영업이익률이 회복되는지 봅니다.
함께 보면 좋은 제품
- 라이프밀 홀그레인 저당 그래놀라 귀리 시리얼 20g 7봉
- 그릭요거트 토핑을 올린 귀리 그래놀라 시리얼입니다.
위 링크는 제휴 링크이며, 제품 선택은 독자의 판단입니다.
참고 자료
조사 기준일: 2026년 11월 17일
본문의 수치는 아래 자료에서 확인한 것입니다. 제조사 공식 자료(T1)와 전문 매체 실측(T2)을 구분해 표기했습니다. 가격·공급 상황은 변동이 크므로 기준일 이후의 값은 다시 확인해야 합니다.
공식 자료 (확인일 2026-11-17)
– SEC S-1/A No.2 목록·수수료 별첨: https://www.sec.gov/Archives/edgar/data/2130357/000162828026072484/ (R2.htm)
– SEC FWP(웹사이트 자료): https://www.sec.gov/Archives/edgar/data/0002130357/000162828026072949/anthropicpbc-fwpipowebsi.htm
– SEC FWP(영국 리테일 자료): https://www.sec.gov/Archives/edgar/data/0002130357/000162828026072952/anthropicpbc-fwpukmaterials.htm
– IPO 사이트·FAQ: https://ipo.anthropic.com/
– IPO 팩트시트: https://ipo.anthropic.com/documents/us/factsheet.pdf
– 창업자 서한: https://ipo.anthropic.com/documents/us/founders-letter.pdf
– API 가격표: https://platform.claude.com/docs/en/about-claude/pricing
– Opus 5.5 출시 공지: https://www.anthropic.com/claude-opus-5-5
– Sonnet 5.5 출시 공지: https://www.anthropic.com/claude-sonnet-5-5
– Haiku 5.5 출시 공지: https://www.anthropic.com/claude-haiku-5-5
– Fable·Mythos 5.2 출시 공지: https://www.anthropic.com/claude-fable-and-mythos-5-2
– OpenAI 가격표: https://developers.openai.com/api/docs/pricing
– Google 가격표: https://aistudio.google.com/docs/pricing
– CNBC: https://www.cnbc.com/2026/11/10/anthropic-sets-price-range-of-70-to-78-in-upcoming-ipo.html
– Reuters(Investing.com): https://www.investing.com/news/stock-market-news/anthropics-ipo-is-about-six-times-oversubscribed-bloomberg-news-reports-5023345
– Tomasz Tunguz: https://tomtunguz.com/anthropics-s1-grew-eleven-fold/
– Motley Fool(Yahoo): https://finance.yahoo.com/technology/ai/articles/anthropics-gross-margin-rocketed-85-110500052.html
– Artificial Analysis 리더보드: https://artificialanalysis.ai/leaderboards/models
– Artificial Analysis 앤스로픽 페이지: https://artificialanalysis.ai/providers/anthropic
답글 남기기